
 提示:点击上方"蓝色字"↑关注美尚优媒
建设可信赖的美业
我们不做旁观者
2026
指数 伴我同行
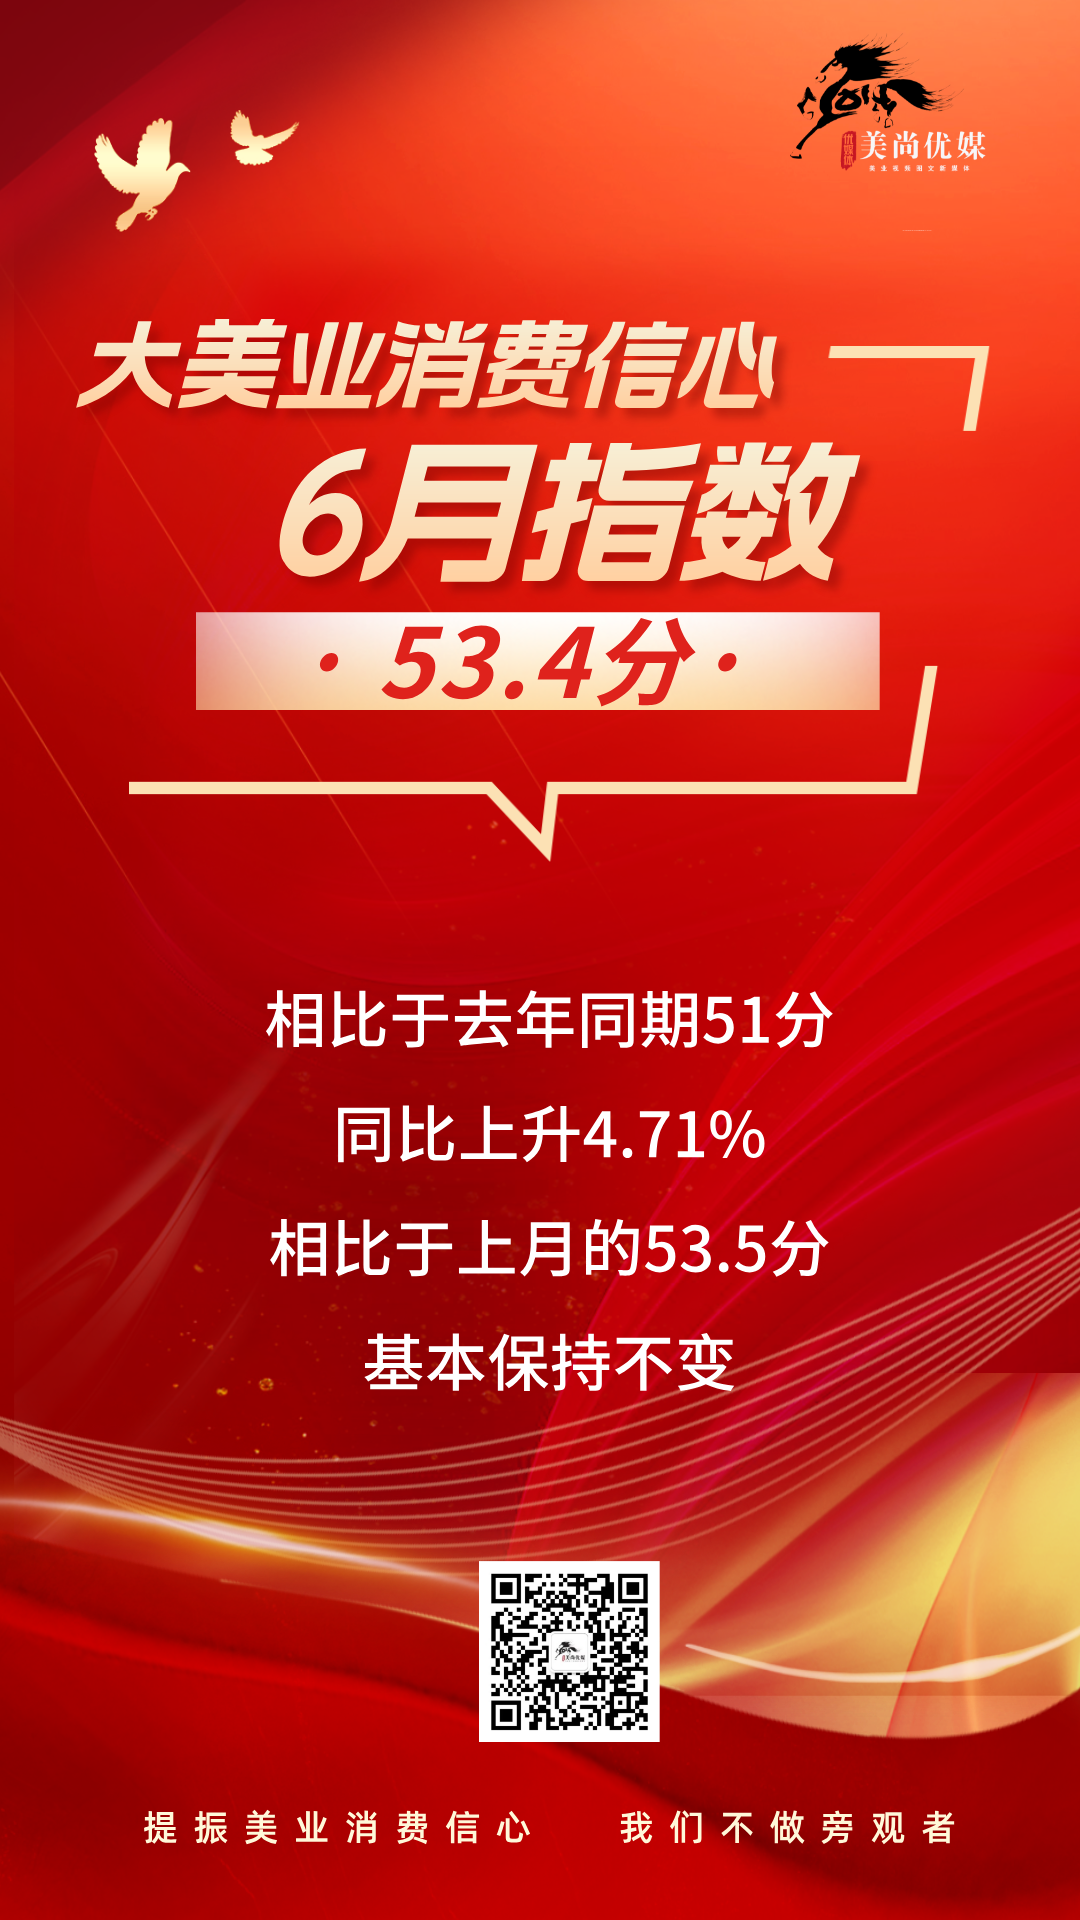
最新指数播报
大美业消费信心指数,2026年6月消费信心指数53.4分!略高于过去12个月指数平均水平53.2分;相比于去年同期51分,同比上升4.71%,相比于上月的53.5分,基本保持不变。
UQIAOCOMMENT
渔樵点评
本期指数调研,趋势分析如下:
● 分析一:整体经营态势:稳中有忧,分化加剧!
6月消费信心指数录得53.4分,略高于过去12个月均值53.2分,同比去年同期51分上升4.71%,表明机构经营基本面好于去年同期。但环比上月53.5分基本持平的同时,“负面评价”占比显著上升,揭示出行业内部正经历结构性分化——强者恒强、弱者承压的格局正在固化。
从具体打分的分布看,这种分化尤为明显:“5分很好”环比上升6个百分点,“2分不好”环比上升10个百分点,而“3分持平”环比下降8个百分点。这意味着中间地带正在被挤压,机构要么向上突破,要么向下滑落,维持现状的难度越来越大。与去年同期相比,“4分不错”和“5分很好”分别上升7个和5个百分点,说明头部机构的竞争力在持续强化;但“2分不好”同比也上升2个百分点,尾部风险不容忽视。
2026上半年美业机构运营状况也呈现持平偏弱的态势!从调研问题8的结果看,最大比例(36%)的机构经营基本持平,即客户数量与营业额同比波动在±5%以内,说明超过三分之一的机构在上半年守住了基本盘,既没有明显增长,也未出现大幅下滑。但值得注意的是,在出现变化的机构中,下滑的比例略高于增长的比例。19%的机构选择“营业额同比下滑超过5%,客户数量下降”,而14%的机构选择“营业额同比增长5%及以上,客户数量上升”。两者比例约为1.36:1,即每出现1家增长的机构,就有约1.36家机构在下滑。这一差距虽不算悬殊,但清晰地指向了行业整体承压的现实。这与消费信心指数中“负面评价上升”的判断完全吻合。
● 分析二:消费需求承压,机构正从粗放式流量采买转向精细化场景运营!
消费需求端:全线下滑,品类承压!6月消费需求出现全面回落,所有品项的受欢迎程度均不高于上月水平,且均不高于过去12个月的平均水平,这是近期调研中较为罕见的信号。
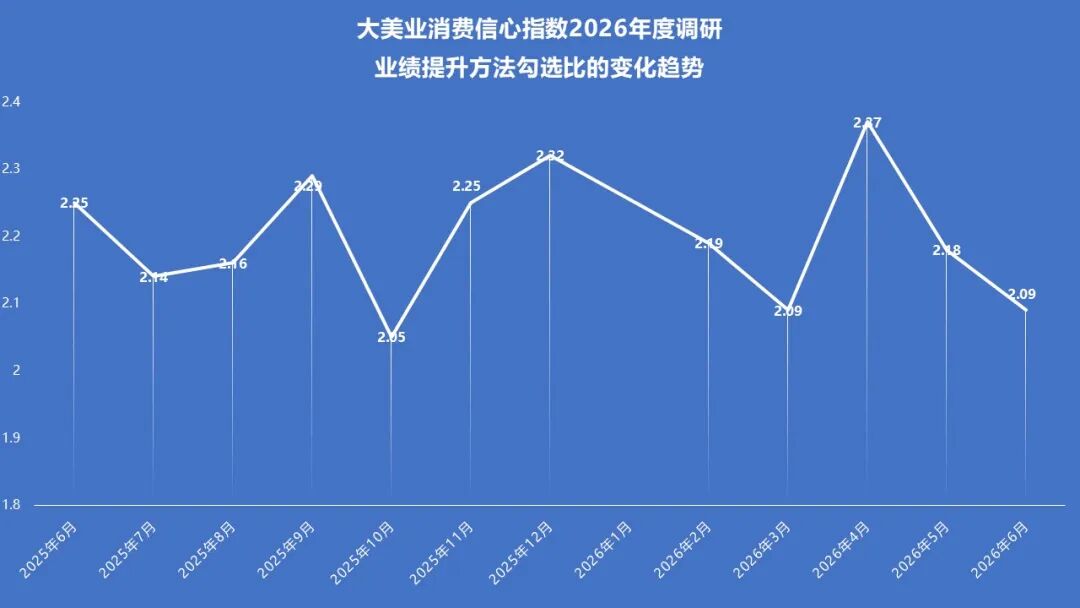
机构运营端:收缩战线,聚焦核心!6月机构运营活跃度继续回落,调研勾选比从2.16降至2.09,表明机构在策略上趋于收敛,不再广撒网式投入。值得关注的是运营策略的结构性调整:
1、维稳基本盘:“开展优惠促销活动”和“加强会员模式建设”两项指标与上月持平,说明价格杠杆和会员服务仍是机构最倚重的两大抓手。在消费需求疲软的环境下,机构选择守住促销力度和会员粘性这两条生命线。
2、控制成本项:“加大广告投放”环比下降11个百分点,“加大内容营销”环比下降9个百分点,两者均维持在较低水平。广告投放需要真金白银,内容营销需要团队投入,在经营压力下,机构主动收缩了这两类高成本获客渠道。
3、高调做形象:“举办线上或线下活动”环比上升13个百分点,同比上升6个百分点,且处于过去12个月的最高水平。这一反差值得深思——机构在缩减广告和内容投入的同时,却在加码活动运营。
上述运营策略的组合,折射出当前美业机构的市场逻辑正在从“流量采买”到“场景激活”。
其一,活动是低成本的形象维护工具。相比广告投放的持续烧钱,一场精心策划的沙龙、直播或体验日活动,既能维持品牌曝光,又能直接触达存量客户和潜在客群,投入产出比更可控。
其二,活动天然具备“促活+转化”的双重功能。在消费需求疲软时,单纯降价促销容易损伤品牌价值,而活动场景可以融合体验、教育、社交等多重价值,让客户在参与中自然产生消费意愿。
其三,活动是私域运营的入口。线上直播、线下沙龙等活动能够有效沉淀客户进入私域池,为后续的会员运营和复购转化提供基础,这与“加强会员模式建设”的策略形成闭环。
指数总结:总体而言,6月美业机构呈现出“收缩战线、聚焦核心、活动突围”的运营特征。在消费信心修复缓慢、品类需求普遍承压的背景下,机构正从粗放式流量采买转向精细化场景运营,用活动替代广告来维持市场声量,用会员体系替代广撒网来锁定核心客群。这种策略调整能否在下半年转化为业绩增量,仍需持续观察。
● 分析三:政策监管继续发力,热点品项还在培育,行业正在慢慢筑底!
2026年国内多款胶原蛋白产品密集获批上市。调研问题5的数据呈现了一个清晰的认知图谱:行业对胶原蛋白的长期前景高度期待,但对短期节奏保持理性克制。
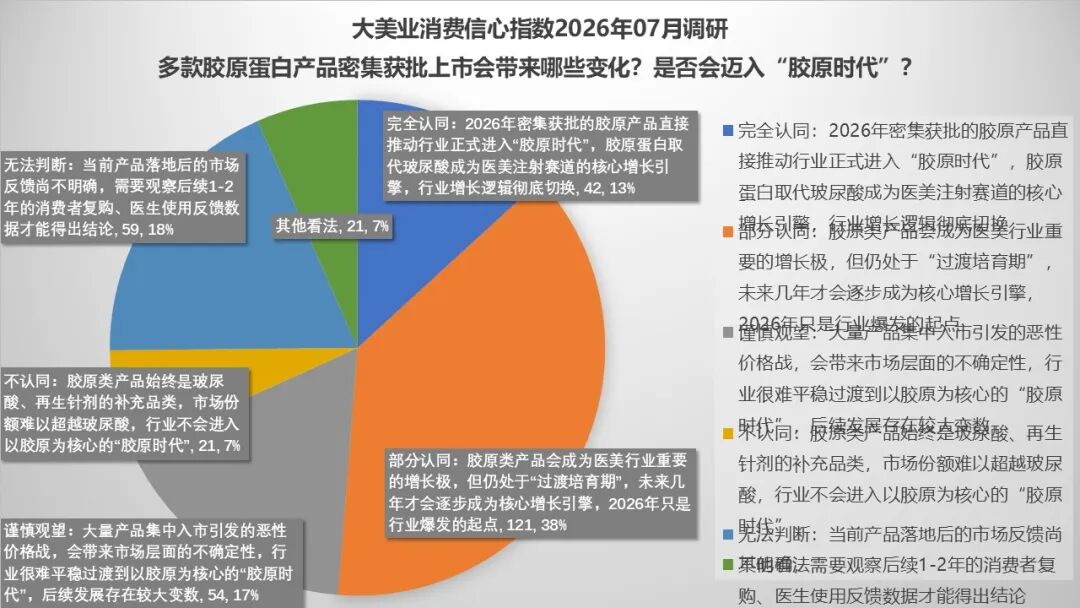
“不认同胶原时代”仅占6.6%,排名倒数第一。这意味着超过93%的参与调研机构,对“胶原时代”存在或多或少的期待。但是,“完全认同2026年即进入胶原时代”仅占13%,排名倒数第二。尽管方向共识高,但认为“马上切换”的机构是少数。这说明行业清醒地认识到,从密集获批到市场爆发,中间还有一段路要走。
“部分认同,处于过渡培育期”占比38%,排名第一。这是最大公约数——近四成机构认为胶原类产品会成为重要增长极,但2026年只是起点,而非终点。这种判断既包含对趋势的认可,也包含对现实的尊重。“谨慎观望,担心价格战”占比17%,排名第二。近两成机构对大量产品集中入市引发的恶性竞争表示担忧,认为行业可能难以平稳过渡到“胶原时代”。
指数观点:从行业周期看,这种“方向共识+节奏分歧”的组合,恰恰是一个新兴赛道从萌芽到爆发的典型特征。当所有人都认为“马上爆发”时,往往意味着泡沫;当多数人还在观望时,先行者才有机会建立壁垒。38%的机构选择“过渡培育期”,说明行业整体保持了理性,这反而有利于胶原蛋白赛道的健康发展。
当下,大量产品集中入市,如果缺乏差异化定位和行业自律,价格战可能打乱胶原蛋白赛道的成长节奏。厂商需要在产品创新和品牌建设上投入,而非简单比拼价格;机构需要理性选品,而非盲目跟风。
2026年6月“飞刀”新规落地后,对机构/医生/行业会带来哪些影响?调研问题6的数据清晰地勾勒出行业对“飞刀”新规的核心判断:新规不是简单的成本问题或流程问题,而是一场行业格局的重塑。
“格局重塑”占比33%,排名第一。最大比例的机构认为,新规将让合规机构凭借完善的多点执业备案体系提升竞争优势,不规范机构的生存空间被进一步压缩。这是新规最深远的影响——它改变的不是某个环节的成本,而是整个竞争规则。
“长期利好”占比31%,“短期阵痛”占比25%,两者比例接近。部分机构从时间维度看待新规影响:短期会有阵痛,但长期是利好。这种“短期承压、长期受益”的判断,说明行业对新规的方向是认可的,只是对过渡期的难度有心理准备。
“成本抬升”仅占19%,排名并列倒数第一。大多数机构并不认为新规会显著推高运营成本。这说明机构关注的焦点不在“花多少钱”,而在“怎么玩”——规则变了,竞争逻辑变了,这才是核心。
“无明显实质影响”同样仅占19%,排名并列倒数第一。超过八成的机构认为新规会带来实质性影响,这进一步印证了新规的冲击力。
指数观点:新规改变的是竞争规则,而非成本结构!过去,专家资源获取靠的是私人关系和私下交易,竞争的核心是“谁能搞定医生”。新规落地后,竞争的核心将转变为“谁能建立合规的合作体系”。那些能够快速搭建公对公合作流程、完善多点执业备案的机构,将在新规则下获得竞争优势;而那些依赖私下关系的机构,将面临专家资源流失的风险。这种规则变化,本质上是在推动行业从“关系驱动”走向“制度驱动”。短期会有阵痛,但长期来看,这是行业走向成熟的必经之路。
6月底,国内美业受监管严查与媒体曝光双重驱动,出现了大规模社群解散潮,多数机构将该操作作为合规避险手段。调研问题7的数据指向一个清晰结论:社群解散潮是行业走向合规化的阵痛,机构不会因此放弃私域,但行业洗牌正在加速。
“加速行业合规洗牌”占比64%,排名第一。近三分之二的机构认为,社群解散潮将加速不合规机构出清,行业整体合规门槛显著抬升。这是压倒性的共识——绝大多数机构将这次事件视为行业净化的契机。
“长期规范发展利好”占比60%,排名第二。六成机构认为,事件将倒逼行业告别灰色操作,推动整体向标准化、透明化方向升级。这与“合规洗牌”的判断一脉相承,共同指向行业长期向好的趋势。“行业信任短期波动”占比38%,排名第三。 近四成机构承认消费者信任度会出现阶段性下滑,但这一比例远低于看好长期发展的比例(60%),两者约为1:1.6。说明多数机构认为信任波动是暂时的,长期利好才是主旋律。
“公域流量占比提升”仅占13%,排名倒数第一。这意味着即便社群解散,绝大多数机构也不会将运营重心转向公域。私域对美业的价值不可替代——高复购、强信任、低成本触达,这些优势是公域平台无法提供的。“私域运营模式重构”仅占30%,排名倒数第二。 只有少部分机构计划重构私域模式。这说明多数机构的态度是“先观望,再调整”,而非主动求变。但值得注意的是,放弃风险类社群玩法、转向更轻量化合规化的触达路径,可能是未来私域运营的必然方向。
指数总结:回顾上半年,美业正站在新旧周期交替的关键节点。政策监管持续发力,热点品项仍在培育,行业正在慢慢筑底——这既是当前阶段的真实写照,也是未来走向的核心基调。
展望下半年,美业不会迎来爆发式反弹,但会在规范中积蓄力量。政策为行业划定了边界,品项为增长储备了动能,而机构自身的合规能力、运营效率和战略定力,将决定谁能穿越周期,走向下一个春天。
完整报告往后翻~
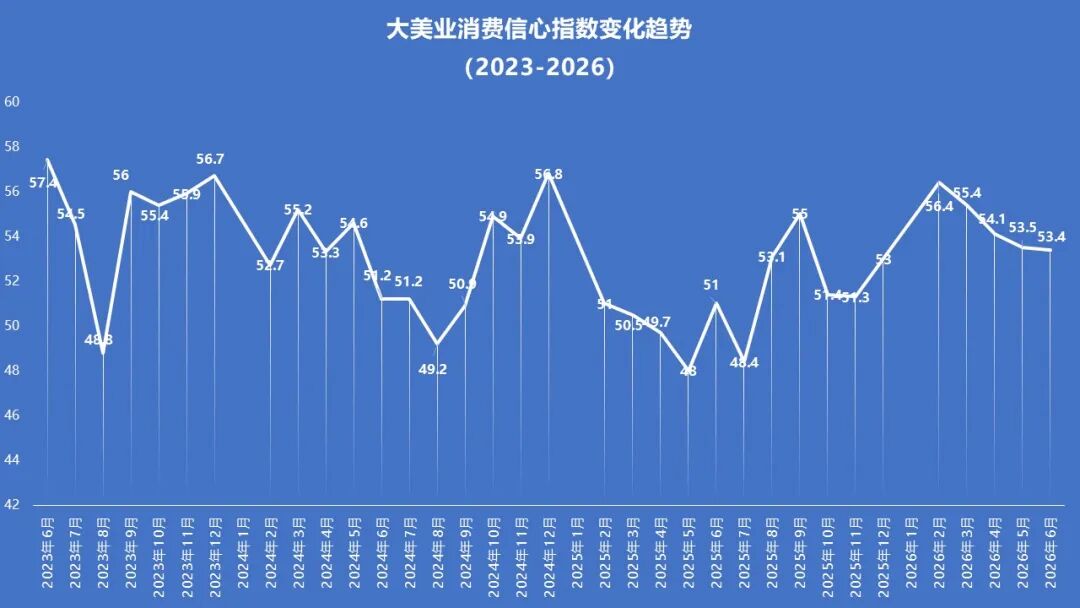
▲大美业消费信心指数变化趋势图
(2023-2026)
本期指数以调查问卷形式,调研 500 家医美诊所/美容机构(包含美发、美容、养生等),获得有效反馈 318 份。最终结论在有效反馈问卷基础上形成,仅供美容服务业者参考!自2019年10月首次推出后,已经发起 73 次调研,获得有效反馈 16473 份!
大美业消费信心指数(原中国美容服务业消费信心指数),由美业视频图文新媒体《美尚优媒》联合 20 家编委机构发起编制!仅供中国美容服务业者参考!以下观点不代表《美尚优媒》观点,仅依据参与调研单位反馈问卷综合编制。
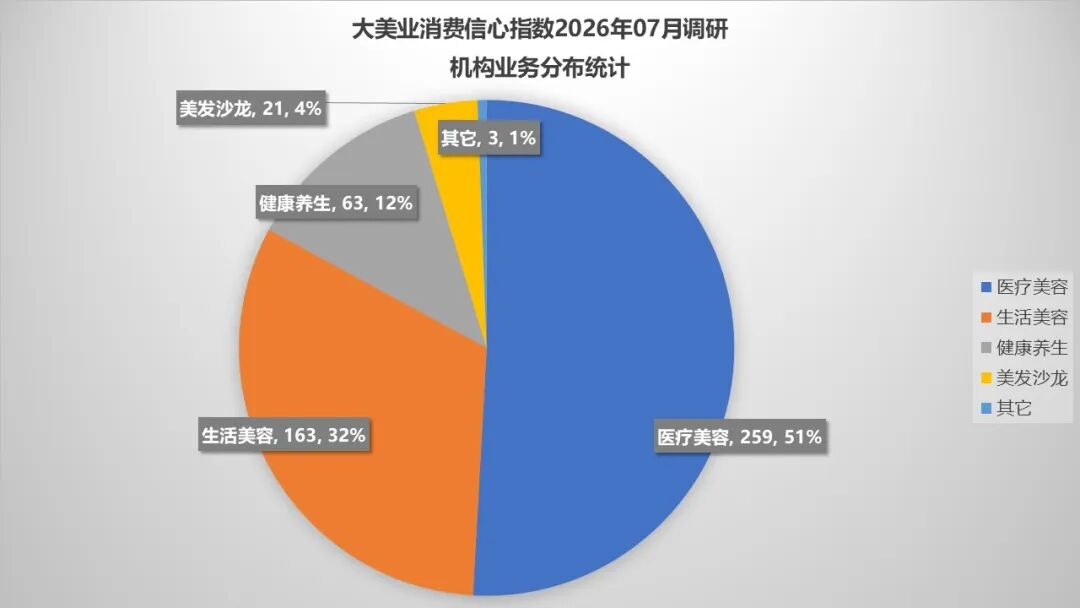
参
加本期调研的 318 家诊所/机构中,包括生美医美美发等多种业态,具体如下:
● 医美机构: 259 家,选项占比 51% ;
● 生美机构: 163 家,选项占比 32% ;
● 健康养生: 63 家,选项占比 12% ;
● 美发沙龙: 21 家,选项占比 4% ;
● 其它: 3 家,选项占比 1% ;
*该选项支持多选
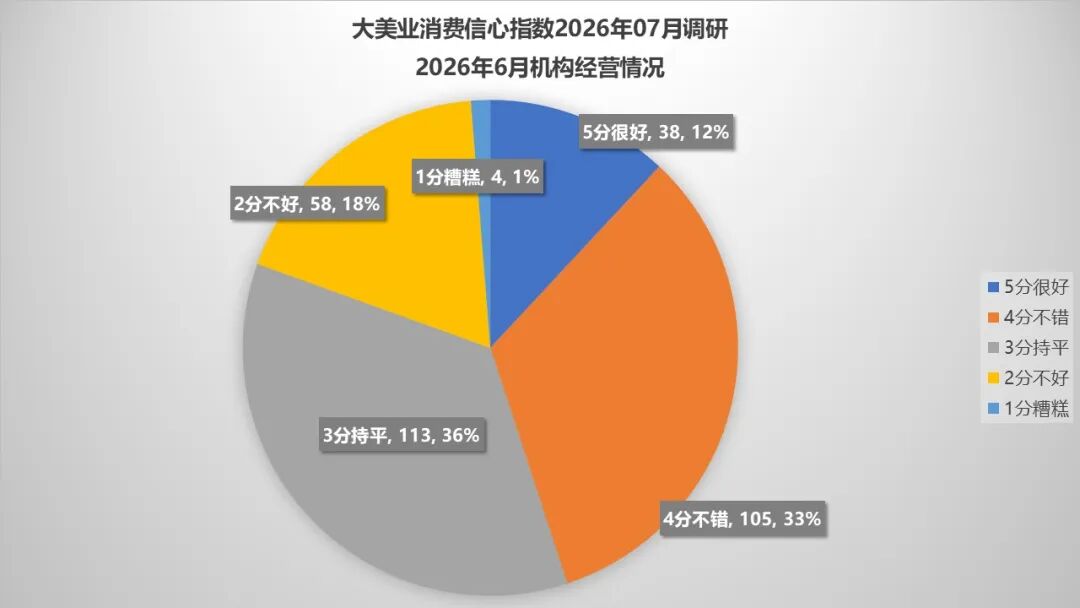
参
加本期调研的 318 家诊所/机构,采取5分制的评分标准,对6月份的经营状况打分评估,5分表示很好,1分表示糟糕。详细如下:
● 5分很好: 38 家,选项占比 12% ;
● 4分不错: 105 家,选项占比 33% ;
● 3分持平: 113 家,选项占比 36% ;
● 2分不好: 58 家,选项占比 18% ;
● 1分糟糕: 4 家,选项占比 1% ;
*该选项支持单选
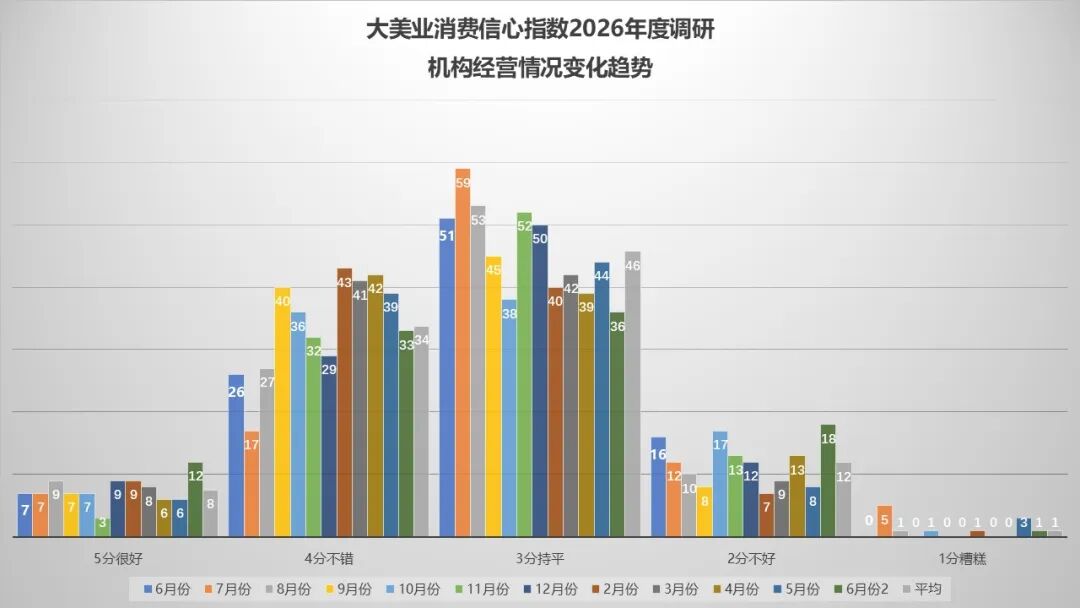
▲大美业机构经营状况
过去12个月变化趋势图
从
调研结果看,有 58 家机构给出“2分不好”,有 4 家机构给出“1分糟糕”的评估打分。也就是说,共计 62 家机构,合计样本占比 19% ,给出“负面评价”。相比于上期调研 11% 的样本占比,“负面评价”上升 8 个百分点。
有 38 家机构给出“5分很好”的评估打分,有 105 家机构给出“4分不错”的评估打分,共计 143 家机构,合计样本占比 45% ,给出“正面评价”。相比于上期调研 45% 的占比,“正面评价”保持不变。
和上月相比,各评估打分的分值:“2分不好”环比上升 10 个百分点;“5分很好”环比上升 6 个百分点。“3分持平”环比下降 8 个百分点;“4分不错”环比下降 6 个百分点;“1分糟糕”环比下降 2 个百分点。其它均没有显著变化(1%幅度内)!
和去年同期相比,各评估打分的分值:“4分不错”同比上升 7 个百分点;“5分很好”同比上升 5 个百分点;“2分不好”同比上升 2 个百分点。“3分持平”同比下降 15 个百分点。其它均没有显著变化(1%幅度内)!
和过去12个月的平均水平相比,各评估打分的分值:“2分不好”高 6 个百分点;“5分很好”高 4 个百分点;“3分持平”低 10 个百分点。其它均没有显著变化(1%幅度内)!
综
合表明:2026年6月消费信心指数 53.4 分!略高于过去12个月指数平均水平 53.2 分;相比于去年同期 51 分,同比上升 4.71% ,说明:6月机构经营状况好于去年同期。相比于上月的 53.5 分,基本保持不变,但“负面评价”上升,说明:6月机构经营状况相比于上月基本持平,但两极分化加大。
参
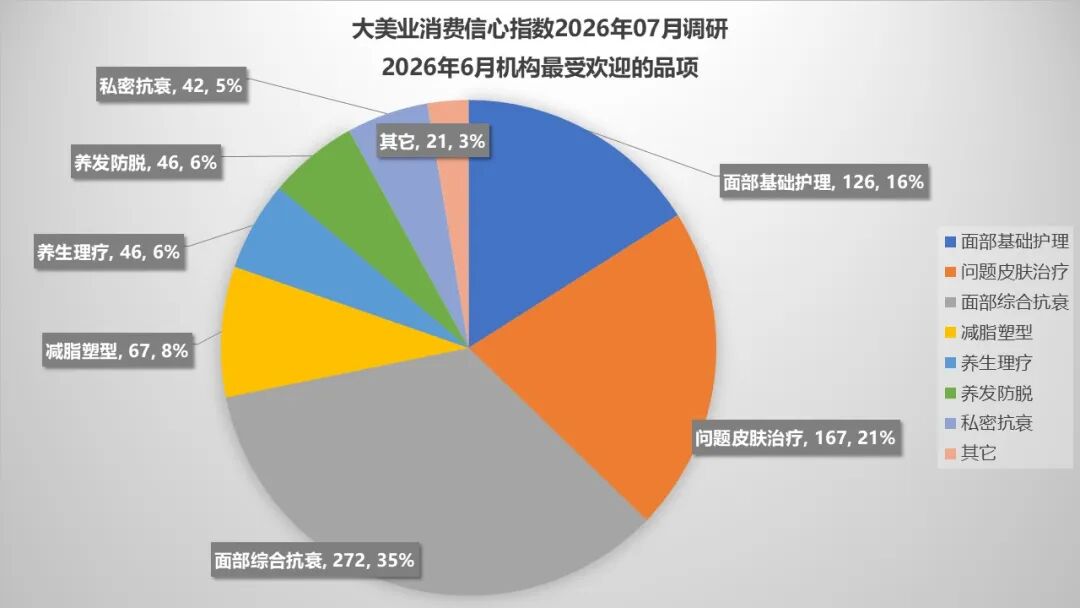
加本期调研的 318 家诊所/机构,针对6月热门品项的统计,具体如下:
● 面部基础护理: 126 项,选项占比 16% ;
● 问题皮肤治疗: 167 项,选项占比 21% ;
● 面部综合抗衰: 272 项,选项占比 35% ;
● 减脂塑形: 67 项,选项占比 8% ;
● 养生理疗: 46 项,选项占比 6% ;
● 养发防脱: 46 项,选项占比 6% ;
● 私密抗衰: 42 项,选项占比 5% ;
● 其他: 21 项,选项占比 3% ;
*该选项支持多选
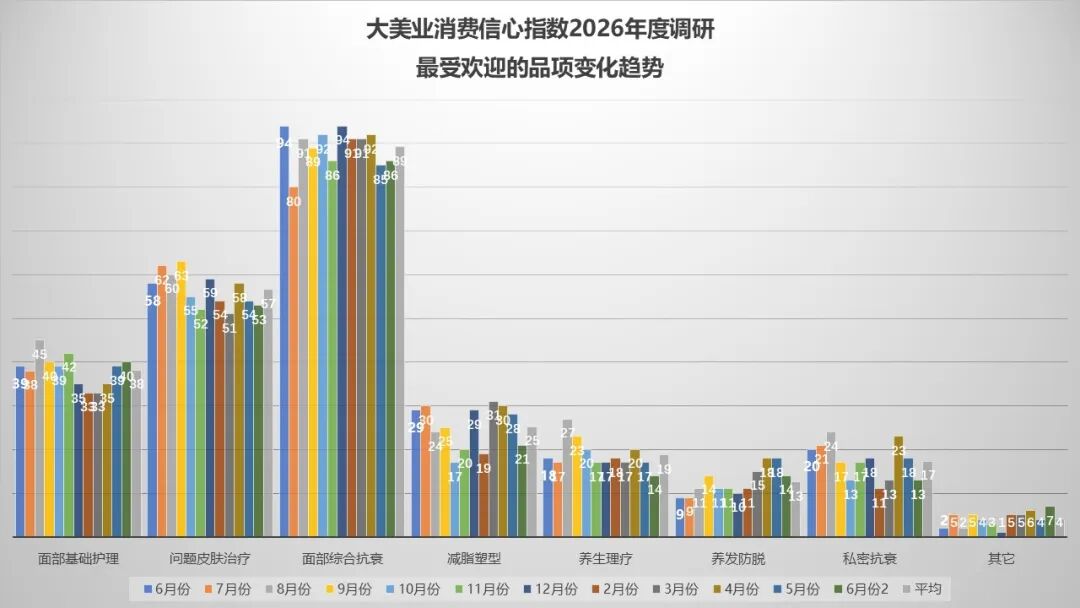
▲大美业最受欢迎品项
过去12个月变化趋势图
从
调研结果看,6月的热门品项中,“面部综合抗衰”继续成为最受欢迎的选项!样本占比高达 86% 的参与调研单位,勾选“面部综合抗衰”,显著高于其它选项;样本占比 53% 的参与调研单位,勾选“问题皮肤治疗”,排名第二;样本占比 40% 的参与调研单位,勾选“面部基础护理”,排名第三。
和上月相比,各品项的受欢迎程度:“减脂塑形”环比下降 7 个百分点;“私密抗衰”环比下降 5 个百分点;“养发防脱”环比下降 4 个百分点;“养生理疗”环比下降 3 个百分点。其它均没有显著变化(3%幅度内)!
和去年同期相比,各品项的受欢迎程度:“养发防脱”同比上升 5 个百分点。“面部综合抗衰”和“减脂塑形”同比下降 8 个百分点;“私密抗衰”同比下降 7 个百分点;“问题皮肤治疗”同比下降 5 个百分点;“养生理疗”同比下降 4 个百分点。其它均没有显著变化(3%幅度内)!
和过去12个月的平均水平相比,各品项的受欢迎程度:“养生理疗”低 5 个百分点,处于过去12个月的最低水平;“问题皮肤治疗”、“减脂塑形”和“私密抗衰”低 4 个百分点;“面部综合抗衰”低 3 个百分点。其它均没有显著变化(3%幅度内)!
综
合表明:6月消费需求相比上月总体下滑!所有品项的受欢迎程度,均不高于上月水平。而且均不高于过去12个月的平均水平,“养生理疗”处于过去12个月的最低水平。除“养发防脱”外,各品项的受欢迎程度,均不高于去年同期水平。
参
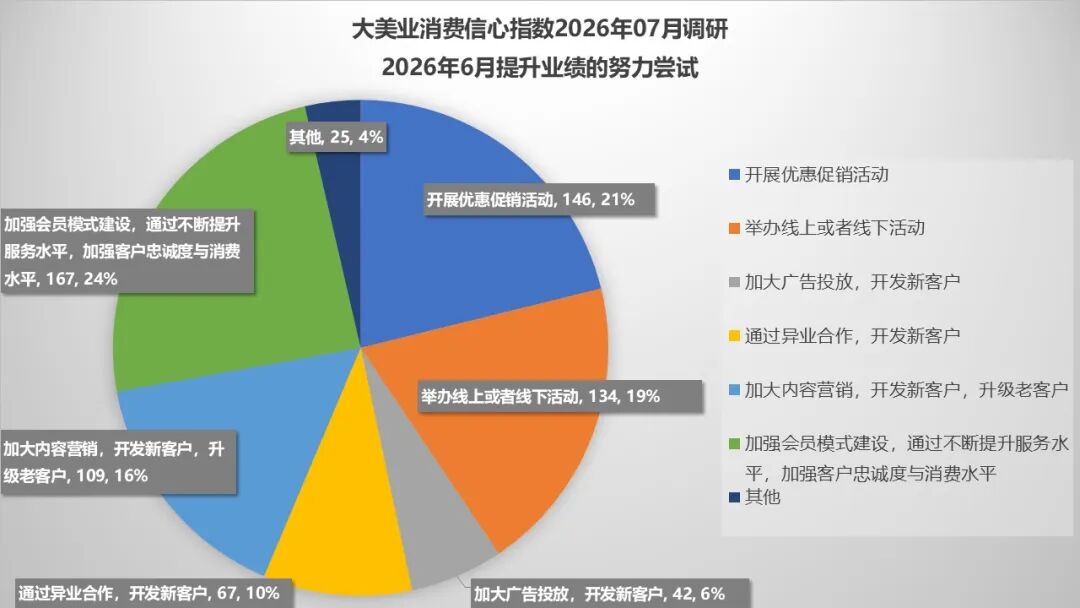
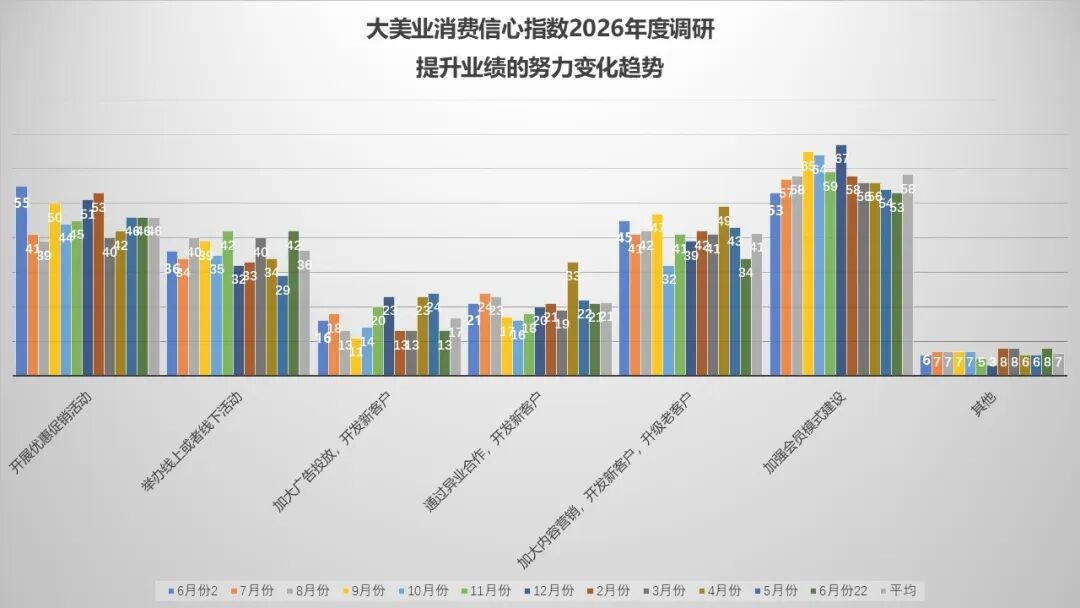
加本期调研的 318 家诊所/机构,针对6月份提振业绩方法的统计,具体如下:
● 开展优惠促销活动: 146 项,选项占比 21% ;
● 举办线上或者线下活动(线上直播/线下沙龙等): 134 项,选项占比 19% ;
● 加大广告投放,开发新客户(美团/大众点评/社区广告等): 42 项,选项占比 6% ;
● 通过异业合作,开发新客户(包括参与商圈活动等): 67 项,选项占比 10% ;
● 加大内容营销,开发新客户,升级老客户(微信号/小红书/微博/抖音等): 109 项,选项占比 16% ;
● 加强会员模式建设,通过不断提升服务水平,加强客户忠诚度与消费水平: 167 项,选项占比 24% ;
● 其它: 25 项,选项占比 4% ;
*该选项支持多选
▲大美业提升业绩方法
过去12个月变化趋势图
从
调研结果看,6月的提升业绩方法中,“加强会员模式建设”成为最受欢迎的选项!样本占比 53% 的参与调研单位,勾选“加强会员模式建设”;样本占比 46% 的参与调研单位,勾选“开展优惠促销活动”,排名第二;样本占比 13% 的参与调研单位,勾选“加大广告投放,开发新客户”,占比最低。
▲大美业提升业绩方法勾选比
过去12个月变化趋势图
另外,本项调研的勾选比为 2.09 ,低于上月的 2.16 。说明:6月机构运营活跃度继续回落!
和上月相比,各业绩提升方法的受欢迎程度:“举办线上或者线下活动”环比上升 13 个百分点;“加大广告投放,开发新客户”环比下降 11 个百分点;“加大内容营销”环比下降 9 个百分点。其它均没有显著变化(3%幅度内)!
和去年同期相比,各业绩提升方法的受欢迎程度:“举办线上或者线下活动”同比上升 6 个百分点;“加大内容营销”同比下降 11 个百分点;“开展优惠促销活动”同比下降 9 个百分点;“加大广告投放,开发新客户”同比下降 3 个百分点。其它均没有显著变化(3%幅度内)!
和过去12个月的平均水平相比,各业绩提升方法的受欢迎程度:“举办线上或者线下活动”高 6 个百分点,也处于过去12个月的最高水平;“加大内容营销”低 7 个百分点;“加强会员模式建设”低 5 个百分点,也处于过去12个月的最低水平;“加大广告投放,开发新客户”低 4 个百分点。其它均没有显著变化(3%幅度内)!
综
合表明:6月机构运营在关键点上维稳!“开展优惠促销活动”和“加强会员模式建设”和上月持平。但是在对外形象上高调!“举办线上或者线下活动”上升且处于过去12个月的最高水平。同时控制运营成本!“加大广告投放,开发新客户”和“加大内容营销”维持在较低水平。
参
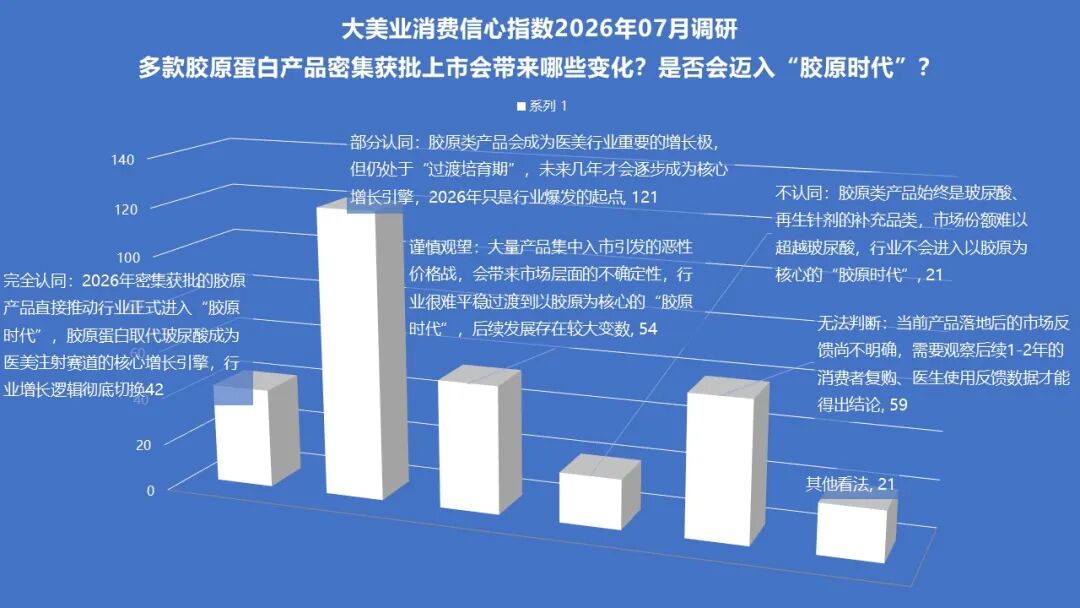
加本期调研的 318 家诊所/机构,认为2026年国内多款胶原蛋白产品密集获批上市,会对整个医美行业带来哪些核心变化?是否会从过往的“玻尿酸主导期”“童颜针快速普及期”,正式迈入以胶原蛋白类产品为核心增长引擎的“胶原时代”?调研如下:
● 完全认同:2026年密集获批的胶原产品直接推动行业正式进入“胶原时代”,胶原蛋白取代玻尿酸成为医美注射赛道的核心增长引擎,行业增长逻辑彻底切换: 42 家,样本占比 13.21% ;
● 部分认同:胶原类产品会成为医美行业重要的增长极,但仍处于“过渡培育期”,未来几年才会逐步成为核心增长引擎,2026年只是行业爆发的起点: 121 家,样本占比 38.05% ;
● 谨慎观望:大量产品集中入市引发的恶性价格战,会带来市场层面的不确定性,行业很难平稳过渡到以胶原为核心的“胶原时代”,后续发展存在较大变数: 54 家,样本占比 16.98% ;
● 不认同:胶原类产品始终是玻尿酸、再生针剂的补充品类,市场份额难以超越玻尿酸,行业不会进入以胶原为核心的“胶原时代”: 21 家,样本占比 6.60% ;
● 无法判断:当前产品落地后的市场反馈尚不明确,需要观察后续1-2年的消费者复购、医生使用反馈数据才能得出结论: 59 家,样本占比 18.55% ;
● 其他看法: 21 家,样本占比 6.60% ;
*该选项支持单选
从
调研结果看,样本占比仅 6.6% 的参与调研单位选择“不认同:胶原类产品始终是玻尿酸、再生针剂的补充品类,市场份额难以超越玻尿酸,行业不会进入以胶原为核心的“‘胶原时代’”,排名倒数第一;反过来说明:绝大多数参与调研机构,对于“胶原时代”存在或多或少的期待。但是,样本占比仅 13% 的参与调研单位选择“完全认同:2026年密集获批的胶原产品直接推动行业正式进入“胶原时代”,胶原蛋白取代玻尿酸成为医美注射赛道的核心增长引擎,行业增长逻辑彻底切换”,排名倒数第二。说明:只有少数参与调研机构,认为市场马上就会进入“胶原时代”。
从
调研结果看,样本占比 38% 的参与调研单位选择“部分认同:胶原类产品会成为医美行业重要的增长极,但仍处于“过渡培育期”,未来几年才会逐步成为核心增长引擎,2026年只是行业爆发的起点”,排名第一。说明:最大比例的参与调研机构,虽然看好胶原类产品的未来,但认为当下市场任处于培育期。样本占比 17% 的参与调研单位选择“谨慎观望:大量产品集中入市引发的恶性价格战,会带来市场层面的不确定性,行业很难平稳过渡到以胶原为核心的“胶原时代”,后续发展存在较大变数”,排名第二。说明:部分参与调研机构,非常担心价格战带来的市场不确定性。
参
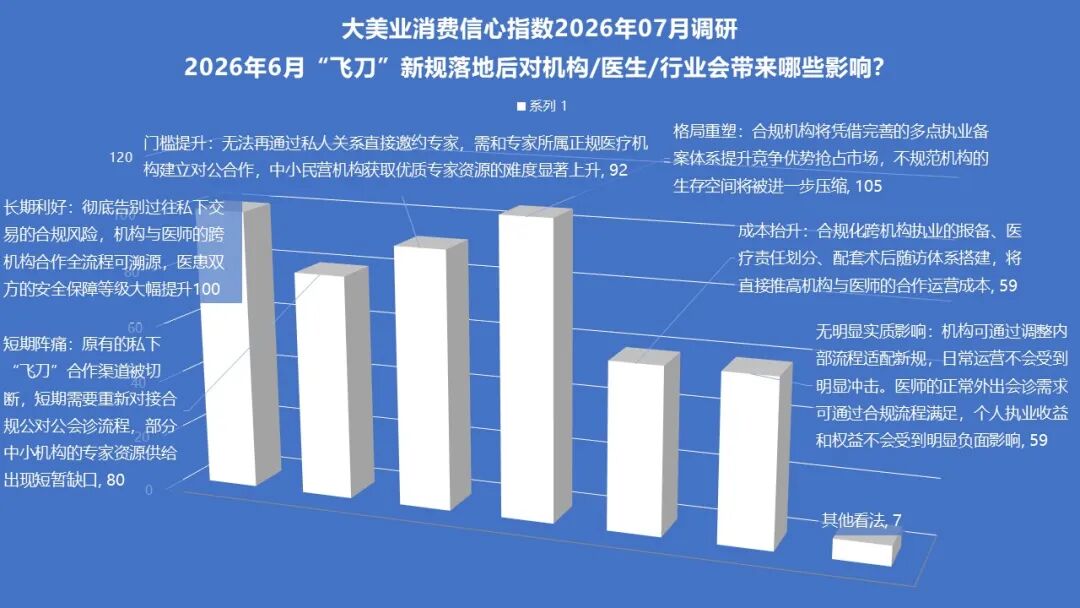
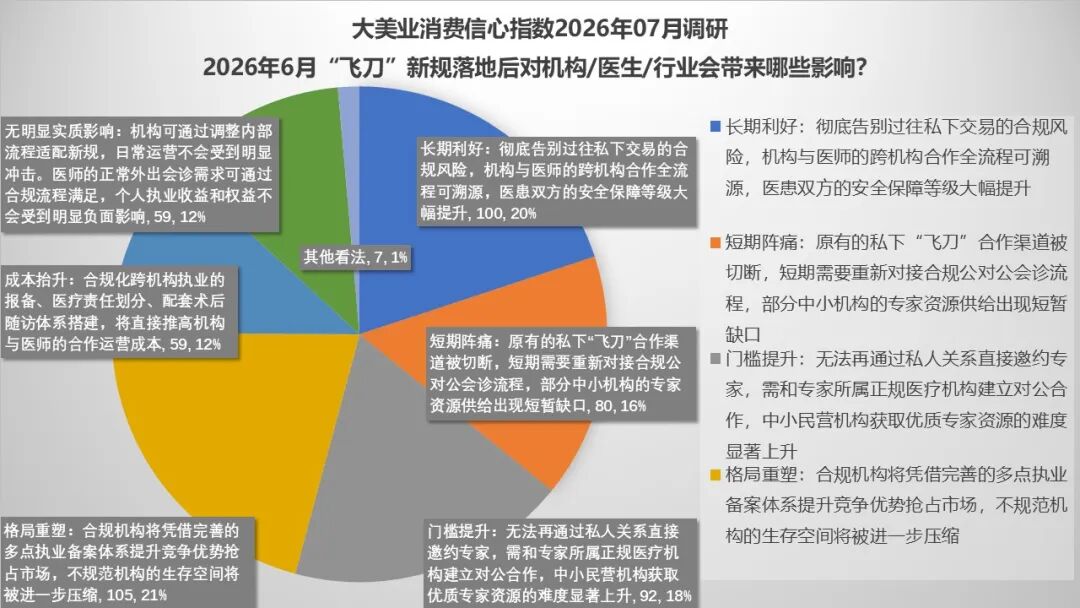
加本期调研的 318 家诊所/机构,认为2026年6月“飞刀”新规落地后,对机构/医生/行业会带来哪些影响?调研如下:
● 长期利好:彻底告别过往私下交易的合规风险,机构与医师的跨机构合作全流程可溯源,医患双方的安全保障等级大幅提升: 100 家,样本占比 31.45% ;
● 短期阵痛:原有的私下“飞刀”合作渠道被切断,短期需要重新对接合规公对公会诊流程,部分中小机构的专家资源供给出现短暂缺口: 80 家,样本占比 25.16% ;
● 门槛提升:无法再通过私人关系直接邀约专家,需和专家所属正规医疗机构建立对公合作,中小民营机构获取优质专家资源的难度显著上升: 92 家,样本占比 28.93% ;
● 格局重塑:合规机构将凭借完善的多点执业备案体系提升竞争优势抢占市场,不规范机构的生存空间将被进一步压缩: 105 家,样本占比 33.02% ;
● 成本抬升:合规化跨机构执业的报备、医疗责任划分、配套术后随访体系搭建,将直接推高机构与医师的合作运营成本: 59 家,样本占比 18.55% ;
● 无明显实质影响:机构可通过调整内部流程适配新规,日常运营不会受到明显冲击。医师的正常外出会诊需求可通过合规流程满足,个人执业收益和权益不会受到明显负面影响: 59 家,样本占比 18.55% ;
● 其他看法: 7 家,样本占比 2.20% ;
*2026年6月16日,国家卫健委发布第15号部令,对施行了21年的《医师外出会诊管理暂行规定》作出重大修订,同步更新《医师执业注册管理办法》。新规明确所有专家外出会诊费用必须医疗机构公对公结算,医师劳务报酬统一发放、依法纳税,延续二十余年私下收取 “飞刀费” 的行业潜规则被彻底封堵。
*该选项支持多选
从
调研结果看,样本占比仅 19% 的参与调研单位选择“无明显实质影响:机构可通过调整内部流程适配新规,日常运营不会受到明显冲击。医师的正常外出会诊需求可通过合规流程满足,个人执业收益和权益不会受到明显负面影响”,排名倒数第一;反过来说明:大多数参与调研机构,认为新政落地,对机构/医师收益有不利影响。样本占比仅 19% 的参与调研单位选择“成本抬升:合规化跨机构执业的报备、医疗责任划分、配套术后随访体系搭建,将直接推高机构与医师的合作运营成本”,排名并列倒数第一;说明:大多数参与调研机构,认为新政落地,对机构成本影响也不大。但是,而样本占比 29% 的参与调研单位选择“门槛提升:无法再通过私人关系直接邀约专家,需和专家所属正规医疗机构建立对公合作,中小民营机构获取优质专家资源的难度显著上升”;说明:部分参与调研机构,认为新政落地,将提升机构获取优质专家资源的门槛。
从
调研结果看,样本占比 33% 的参与调研单位选择“格局重塑:合规机构将凭借完善的多点执业备案体系提升竞争优势抢占市场,不规范机构的生存空间将被进一步压缩”,排名第一;说明:最大比例的参与调研机构,认为新政落地,将重塑行业竞争格局。样本占比 31% 的参与调研单位选择“长期利好:彻底告别过往私下交易的合规风险,机构与医师的跨机构合作全流程可溯源,医患双方的安全保障等级大幅提升”;样本占比 25% 的参与调研单位选择“短期阵痛:原有的私下“飞刀”合作渠道被切断,短期需要重新对接合规公对公会诊流程,部分中小机构的专家资源供给出现短暂缺口”,两者比例接近。说明:部分参与调研机构,认为新政落地,对行业的发展是短期阵痛,长期利好。
参
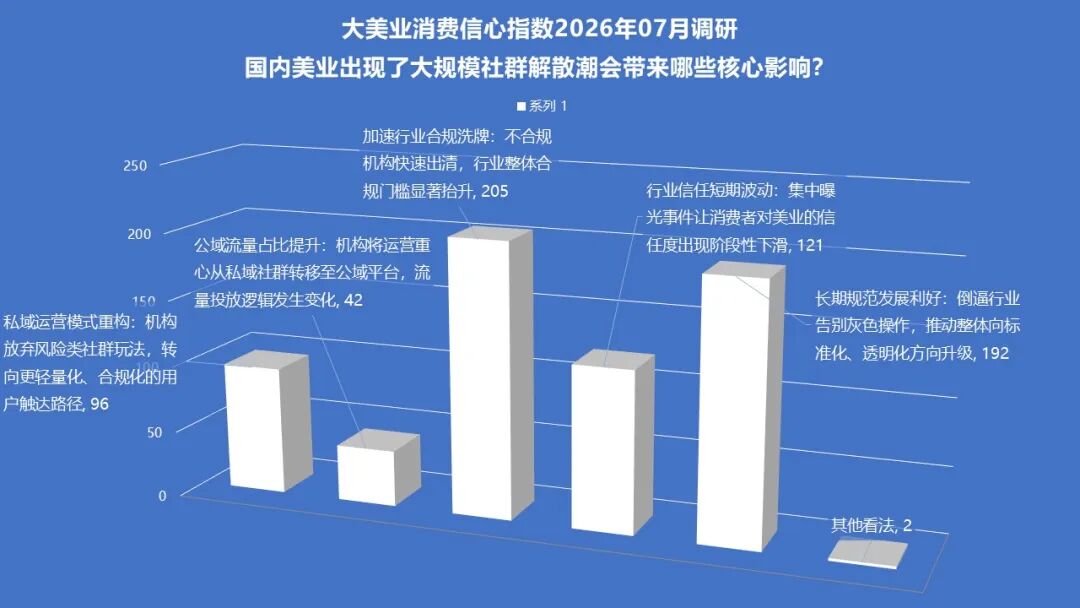
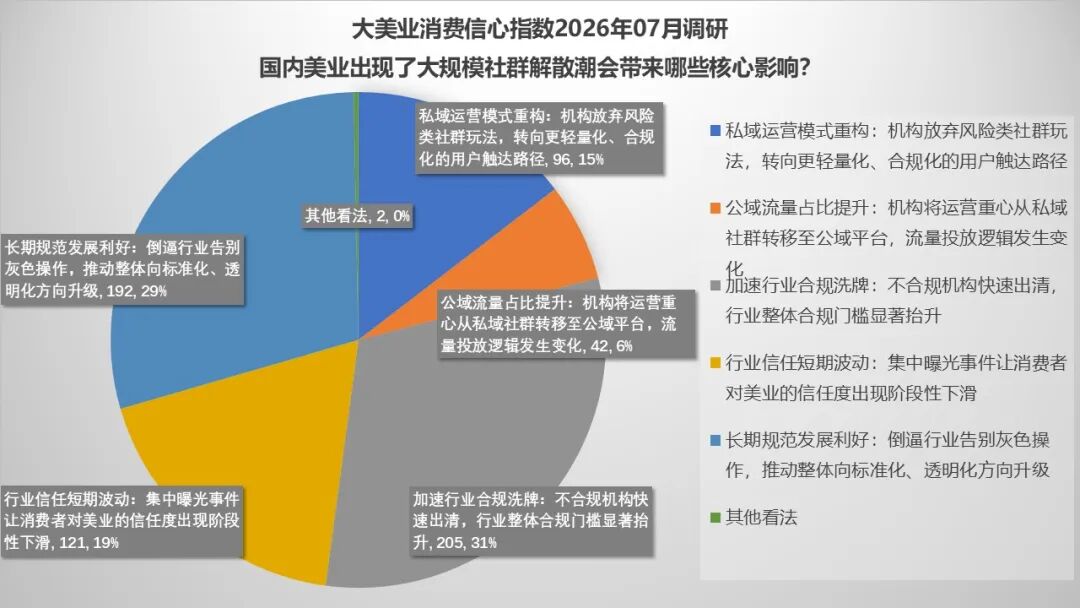
加本期调研的 318 家诊所/机构,对于2026年6月底国内美业出现的大规模社群解散潮,对美业未来发展会带来哪些核心影响?调研如下:
● 私域运营模式重构:机构放弃风险类社群玩法,转向更轻量化、合规化的用户触达路径: 96 家,样本占比 30.19% ;
● 公域流量占比提升:机构将运营重心从私域社群转移至公域平台,流量投放逻辑发生变化: 42 家,样本占比 13.21% ;
● 加速行业合规洗牌:不合规机构快速出清,行业整体合规门槛显著抬升: 205 家,样本占比 64.47% ;
● 行业信任短期波动:集中曝光事件让消费者对美业的信任度出现阶段性下滑: 121 家,样本占比 38.05% ;
● 长期规范发展利好:倒逼行业告别灰色操作,推动整体向标准化、透明化方向升级: 192 家,样本占比 60.38% ;
● 其他看法: 2 家,样本占比 0.63% ;
*6月20日《法治进行时》栏目曝光,北京60岁大妈养生花费160万元养生针,一套菲洛8号价格高达29.8万元,美容机构同时诱导老人办公司,申请“金鹰贷”经营贷,涉事企业为某头部生美品牌。经举报后多部门联合整治“生美乱象”,其中群聊记录成举证关键。6月28日晚上起,美业机构和美业群群主开始疯狂解散群。
*该选项支持多选
从
调研结果看,样本占比仅 13% 的参与调研单位选择“公域流量占比提升:机构将运营重心从私域社群转移至公域平台,流量投放逻辑发生变化”,排名倒数第一;反过来说明:绝大多数参与调研机构,即使解散社群,也不会将运营重心从私域转向公域。但是,样本占比 30% 的参与调研单位选择“私域运营模式重构:机构放弃风险类社群玩法,转向更轻量化、合规化的用户触达路径”,排名倒数第二;说明:只有少部分参与调研机构,计划重构未来的私域运营模式。
从
调研结果看,样本占比 64% 的参与调研单位选择“加速行业合规洗牌:不合规机构快速出清,行业整体合规门槛显著抬升”,排名第一;说明:绝大多数参与调研机构,认为长期有利于行业的健康发展。样本占比 60% 的参与调研单位选择“长期规范发展利好:倒逼行业告别灰色操作,推动整体/向标准化、透明化方向升级”;样本占比 38% 的参与调研单位选择“行业信任短期波动:集中曝光事件让消费者对美业的信任度出现阶段性下滑”,两者比例接近 2:1 ;说明:更多参与调研机构,虽然认为美业消费者的信任度会出现阶段性下滑,但长期有利于行业的健康发展。
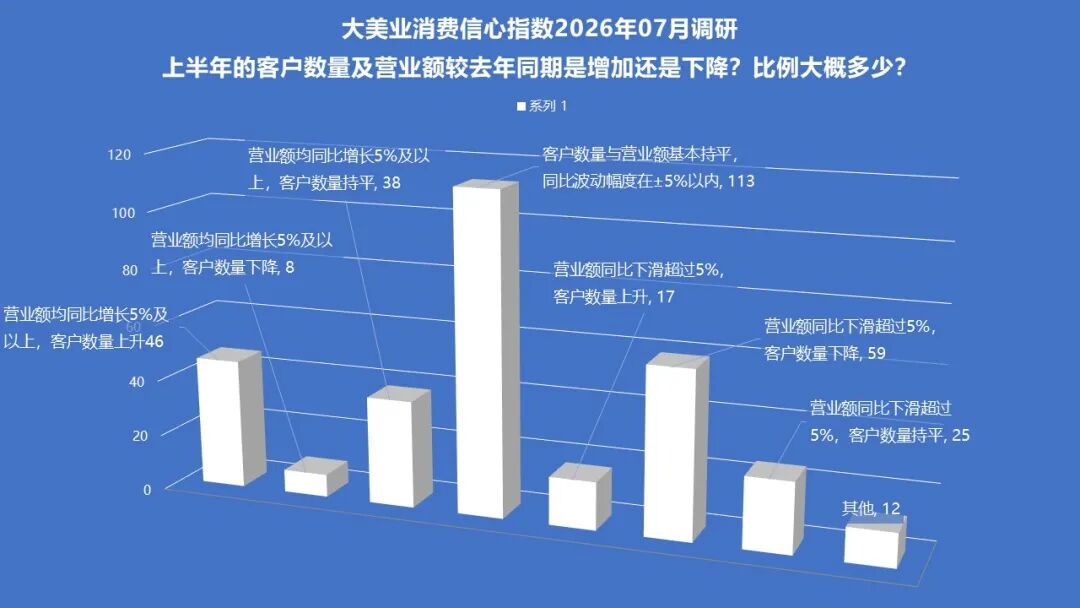
参
加本期调研的318 家诊所/机构,2026上半年的客户数量及营业额较去年同期是增加还是下降?比例大概多少?调研如下:
● 营业额均同比增长5%及以上,客户数量上升: 46 家,样本占比 14.47% ;
● 营业额均同比增长5%及以上,客户数量下降: 8 家,样本占比 2.52% ;
● 营业额均同比增长5%及以上,客户数量持平: 38 家,样本占比 11.95% ;
● 客户数量与营业额基本持平,同比波动幅度在±5%以内: 113 家,样本占比 35.53% ;
● 营业额同比下滑超过5%,客户数量上升: 17 家,样本占比 5.35% ;
● 营业额同比下滑超过5%,客户数量下降: 59 家,样本占比 18.55% ;
● 营业额同比下滑超过5%,客户数量持平: 25 家,样本占比 7.86% ;
● 其他: 12 家,样本占比 3.77% ;
*该选项支持单选
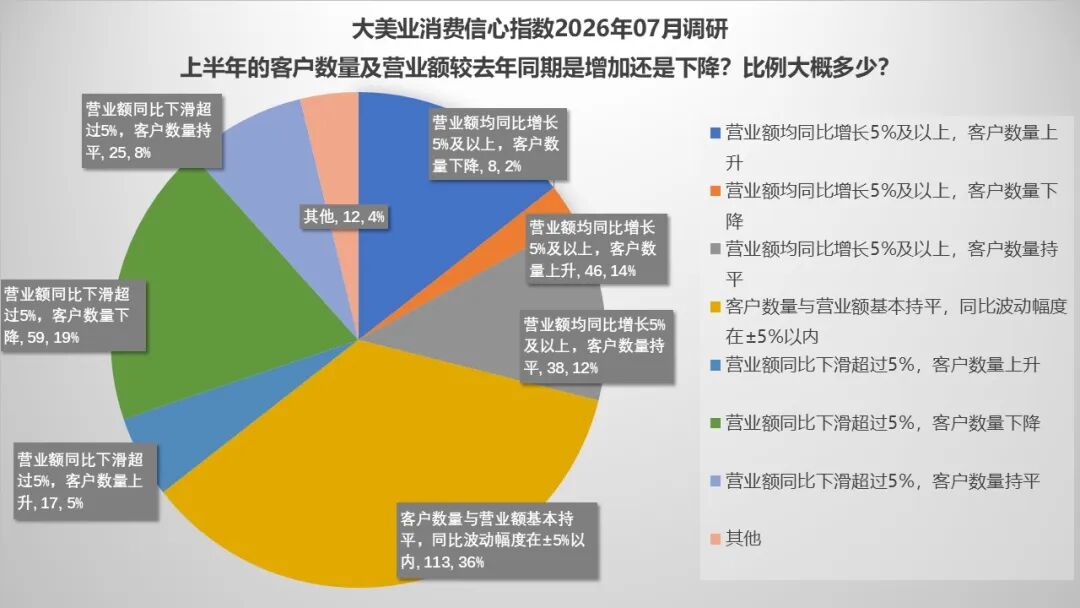
从
调研结果看,样本占比 36% 的参与调研单位选择“客户数量与营业额基本持平,同比波动幅度在±5%以内”;排名第一;说明:最大比例的参与调研机构,认为机构运营状况基本持平。样本占比 19% 的参与调研单位选择“营业额同比下滑超过5%,客户数量下降”,排名第二;样本占比 14% 的参与调研单位选择“营业额均同比增长5%及以上,客户数量上升”,排名第三,两者比例接近 1:1 。说明:参与调研机构,认为机构运营状况部分好转部分恶化。
编辑:云飞扬 | 制作:澹雅
有态度、有温度、有深度
《美尚优媒》,由资深媒体人任红女士发起创办,关注美丽健康产业,致力于打造一份有态度、有温度、有深度的行业新媒体!我们不提供口水化、碎片化的讨巧内容!我们有视频,更逼近真相!我们有评论,更启发思考!商机转瞬即逝,如果您,相信独立思考,才能抓住机会,可以关注我们!
《美尚优媒》以“倡导“中华汉妆”,助力世界级的中国美妆品牌崛起”为使命!聚焦美丽健康产业,涵盖日化、专业、医疗美容三大板块,报道最新美业资讯、分析产业发展趋势、介绍时尚科技潮流、倡导都市美丽新主张!2014年推出“新闻资讯栏目--《热点》系列”;2015年推出“产经评论栏目--《渔樵》系列”;2019年10月,《美尚优媒》发起编制“中国美容服务业消费信心指数”(2023年3月更名为“大美业消费信心指数”),为美业发展提供趋势分析,获得广泛好评!
▲点击,关注我们
设为星标,接收最新资讯
内容未经同意不得私自转载使用
有态度、有温度、有深度
《美尚优媒》,由资深媒体人任红女士发起创办,关注美丽健康产业,致力于打造一份有态度、有温度、有深度的行业新媒体!我们不提供口水化、碎片化的讨巧内容!我们有视频,更逼近真相!我们有评论,更启发思考!商机转瞬即逝,如果您,相信独立思考,才能抓住机会,可以关注我们!
《美尚优媒》以“倡导“中华汉妆”,助力世界级的中国美妆品牌崛起”为使命!聚焦美丽健康产业,涵盖日化、专业、医疗美容三大板块,报道最新美业资讯、分析产业发展趋势、介绍时尚科技潮流、倡导都市美丽新主张!2014年推出“新闻资讯栏目--《热点》系列”;2015年推出“产经评论栏目--《渔樵》系列”;2019年10月,《美尚优媒》发起编制“中国美容服务业消费信心指数”(2023年3月更名为“大美业消费信心指数”),为美业发展提供趋势分析,获得广泛好评!
▲点击,关注我们
设为星标,接收最新资讯
内容未经同意不得私自转载使用
▲合作咨询:smile179065(微信号)
▲合作咨询:smile179065(微信号)
↓↓ 点击"阅读原文" 【进入美尚微网站】