
 提示:点击上方"蓝色字"↑关注美尚优媒
建设可信赖的美业
我们不做旁观者
2026
指数 伴我同行
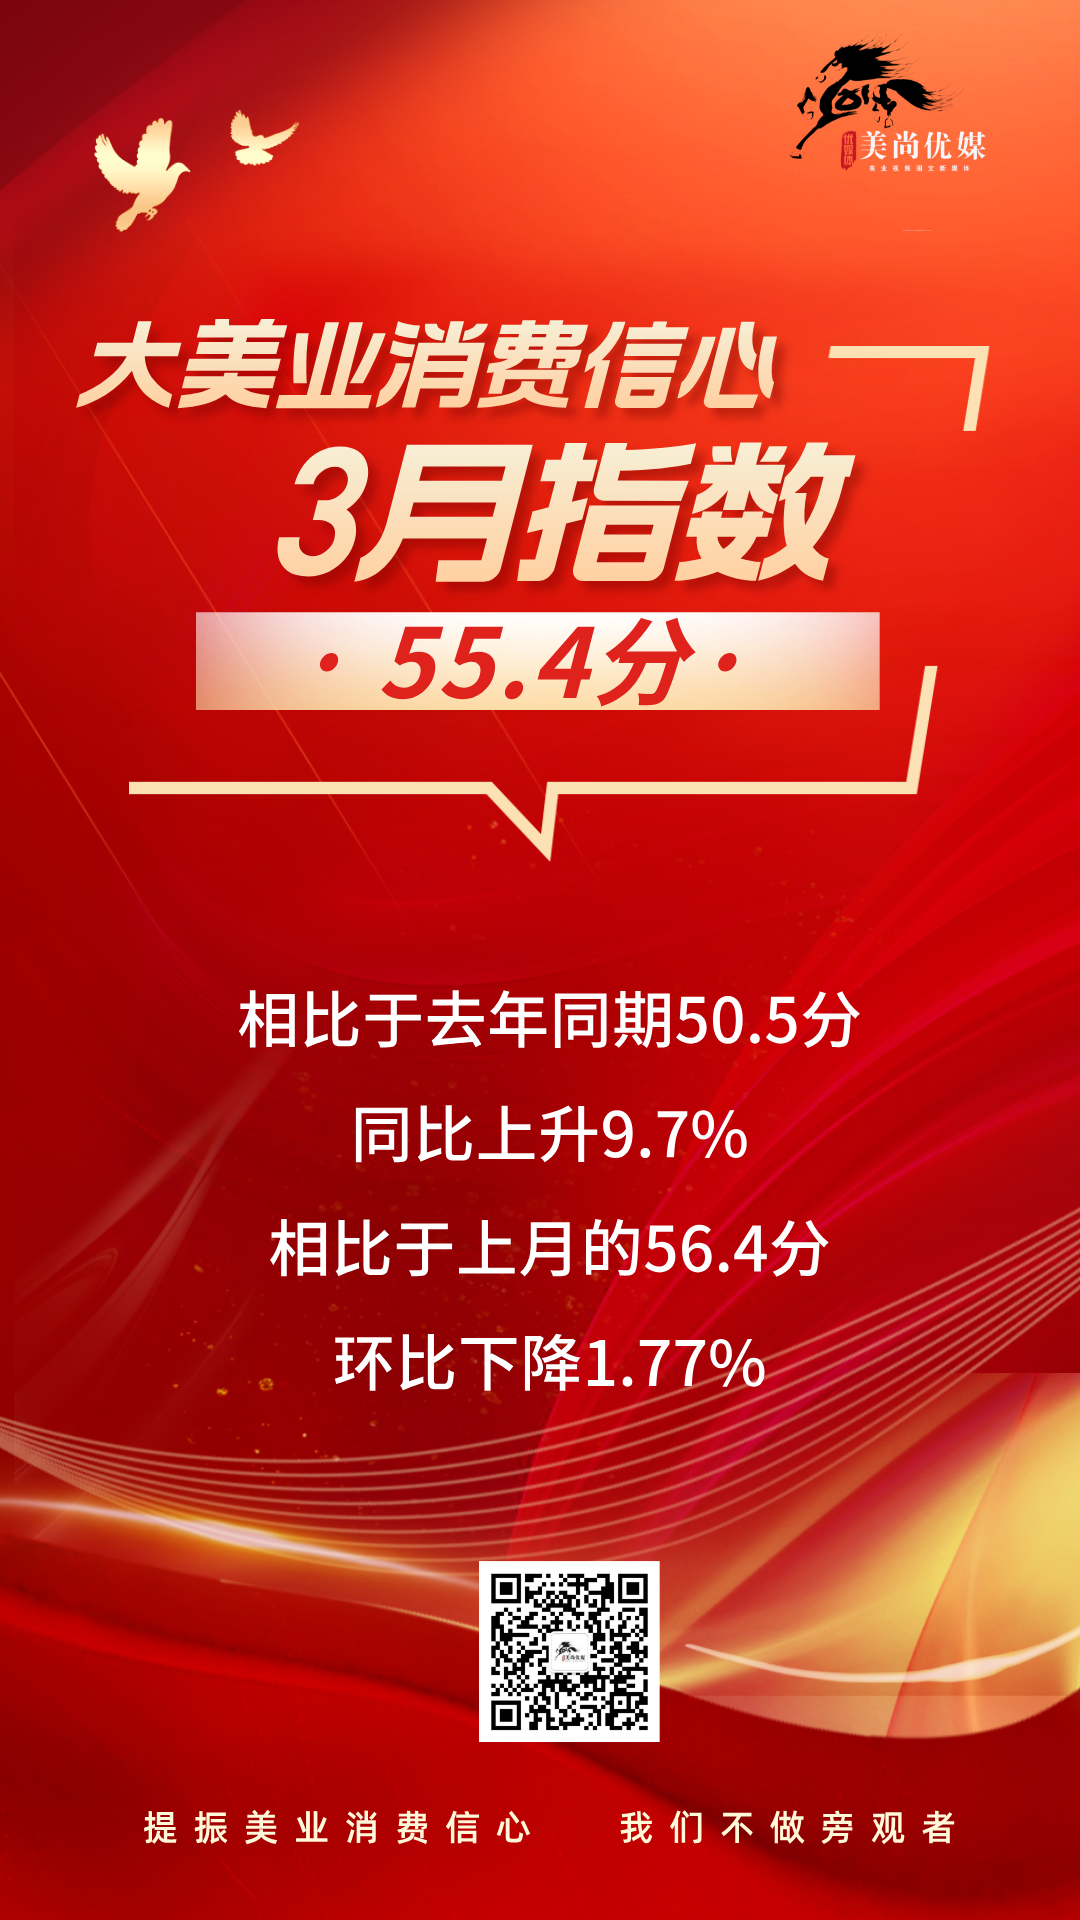
最新指数播报
大美业消费信心指数,2026年3月消费信心指数55.4分!高于过去12个月指数平均水平52.1分。相比于去年同期50.5分,同比上升9.7%。相比于上月的56.4分,环比下降1.77%。
UQIAOCOMMENT
渔樵点评
本期指数调研,趋势分析如下:
● 分析一:市场消费信心企稳,相比去年同期显著上升!
从调研问题2的结果看,3月消费信心指数55.4分!高于过去12个月指数平均水平52.1分;相比于去年同期50.5分,同比上升9.7%,说明:3月机构经营状况好于去年同期;相比于上月的56.4分,环比下降1.77%,说明:3月机构经营状况相比于上月回落。
从调研问题3的结果看,3月消费需求相比上月全面上升,减脂塑形需求因季节原因上升显著!除“问题皮肤治疗”小幅下滑外,其它各品项的受欢迎程度,均不低于上月水平。其中“减脂塑形”环比上升12个百分点。但是,3月消费需求相比于去年同期有升有降!“面部综合抗衰”同比上升6个百分点;“问题皮肤治疗”同比下降10个百分点。
从调研问题4的结果看,本项调研的勾选比为2.09,低于上月的2.19。说明:3月机构运营活跃度继续回落!“举办线上线下活动”环比上升17个百分点,“开展优惠促销活动”环比下降13个百分点,其它各项变化不大。说明:3月机构运营特点是折扣促销力度下降,线上线下活动增加!
指数观点:3月,大美业机构经营业绩呈现出“环比略降、同比向好”的鲜明特点,整体经营态势稳健。从核心数据来看,业绩环比虽有小幅回落,但相较于去年同期实现显著提升,这一反差背后,是市场需求结构优化、机构运营策略调整与消费信心复苏三者共同作用的结果,也折射出当前大美业市场的新变化、新趋势。
尽管3月机构运营活跃度延续上月回落态势,且折扣促销力度明显下降(环比下降13个百分点),但线上线下活动频次显著提升(环比上升17个百分点),这种运营策略的调整并未导致业绩大幅下滑,反而实现了环比小幅波动,其核心原因在于:一方面,消费信心的企稳为业绩托底,即便机构减少折扣促销,消费者的核心消费需求仍未被抑制,为业绩稳定提供了基础支撑。另一方面,机构增加线上线下活动频次,既弥补了折扣促销减少的引流缺口,也进一步触达了潜在消费群体,提升了用户参与度和到店转化率,实现了“以活动促引流、以服务稳业绩”的运营目标。
整体而言,3月大美业市场虽存在运营活跃度回落、部分品项需求波动等小问题,但整体发展态势向好,消费信心的企稳以及运营策略的调整,共同推动机构实现了稳健经营,也为后续市场持续复苏奠定了坚实基础。
● 分析二:中整协整改,医联体扩张,医美产业底座正在重构!
如何看待中国整形美容协会大整改这一热点事件,以及行业协会的未来?从调研问题8的结果看,样本占比65%的参与调研单位选择“有助于净化行业乱象,提升行业协会的整体公信力”,排名第一;说明:大多数参与调研机构对于中整协大整改持肯定态度!样本占比35%的参与调研单位选择“未来行业协会应转型为‘政策桥梁+标准制定者+行业教育平台’,减少商业参与,强化公益属性”;排名第二;说明:对于行业协会的未来,参与调研机构希望减少商业参与,强化公益属性!
指数观点:结合近期央视3·15晚会曝光的医美行业非法诊疗、违规药械、套路营销等突出乱象,可以看出当前大美业行业仍存在诸多灰色地带,违规行为不仅损害消费者权益,也扰乱了行业正常经营秩序,影响合规机构的发展空间。中整协大整改获得多数机构肯定,说明行业自律、乱象整治已成为行业共识;而机构对协会未来的期待,不仅为行业协会转型指明了路径,也折射出大美业正从“野蛮生长”向“规范提质”转型的关键趋势,这与大美业市场稳健发展、消费信心回升的整体态势相辅相成,将共同推动行业长期健康有序发展。
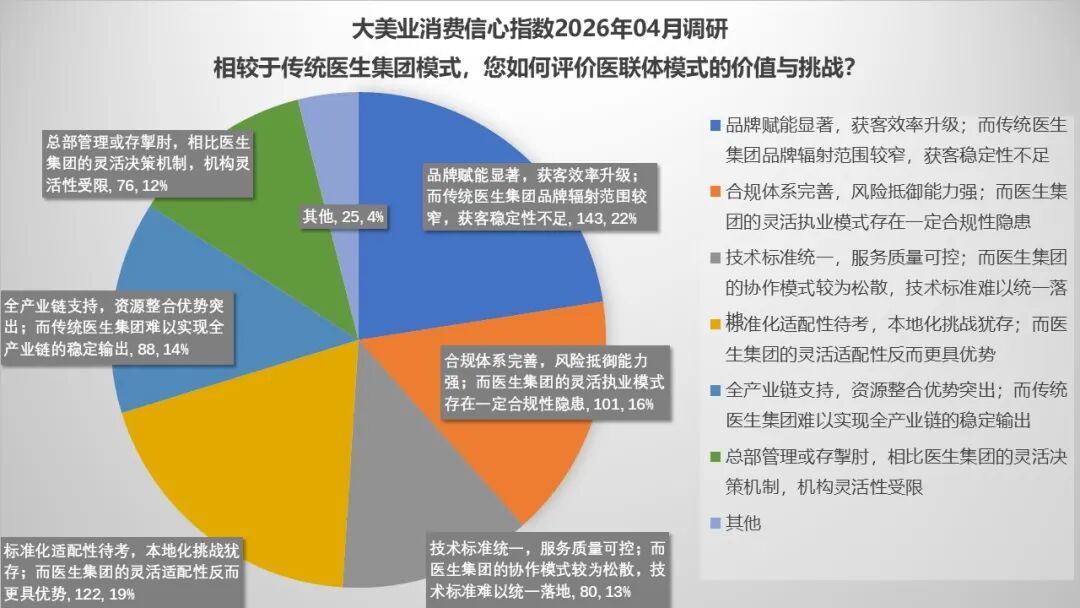
相较于传统医生集团模式,如何评价医联体这一模式的价值与挑战?从调研问题7的结果看,样本占比45% 的参与调研单位选择“品牌赋能显著,获客效率升级”,排名第一。说明:参与调研机构,最看好医联体的品牌赋能。样本占比39% 的参与调研单位选择“标准化适配性待考,本地化挑战犹存”,排名第二。说明:参与调研机构,最担心医联体扩张过程中的水土不服。
指数观点:当前,公立医院美容服务加速布局,成为大美业行业规范化转型的重要趋势,医联体模式下,合作机构可直接依托公立医院的品牌背书,快速打破消费者对民营医美机构的信任壁垒,降低获客成本、提升获客效率,这也是该选项成为行业最看好方向的核心原因。这与传统医生集团“依赖核心医生个人IP、品牌影响力分散”的短板形成鲜明对比。
但是,相较于传统医生集团“灵活适配、轻量化合作”的特点,公立医院医联体模式的核心是实现“技术同质化、管理一体化、服务连续化”,其成熟的诊疗标准、管理体系的落地,需要合作机构在硬件设施、医护资质、服务流程等方面全面匹配,而不同区域的合作机构在资源禀赋、市场需求、人才储备上存在差异,极易出现“标准化体系与本地实际脱节”的水土不服问题,这是该模式面临的核心挑战。如何平衡标准化与本地化需求,避免水土不服,成为该模式持续拓展的关键。
● 分析三:AI+形体管理正在成为新风口!
面对春节后OpenClaw爆火掀起的一股新的AI热潮,机构在AI应用方面有何举措?从调研问题5的结果看,大多数参与调研单位都在关注AI。样本占比仅23%的参与调研单位选择“没有太多关注”。参与调研单位,在应用AI方面依次为:日常使用、AI客服、AI生成内容、AI推广、AI诊疗。样本占比44%的参与调研单位选择“日常使用”;28%选择“AI客服”;24%选择“AI生成内容”;16%选择“AI推广”;12%选择“AI诊疗”。
指数观点:结合调研数据来看,美容机构AI布局的核心逻辑是“顺势而为、精准发力、合规前行”。优先落地高占比、易落地的AI客服,重点拓展AI内容生成与AI推广,审慎推进AI诊疗,同时兼顾不同机构的布局差异,逐步实现AI与日常运营、客户服务、诊疗辅助的深度融合,才能在AI热潮中抓住机遇,实现差异化竞争,契合当前大美业行业规范化、品质化的转型趋势。
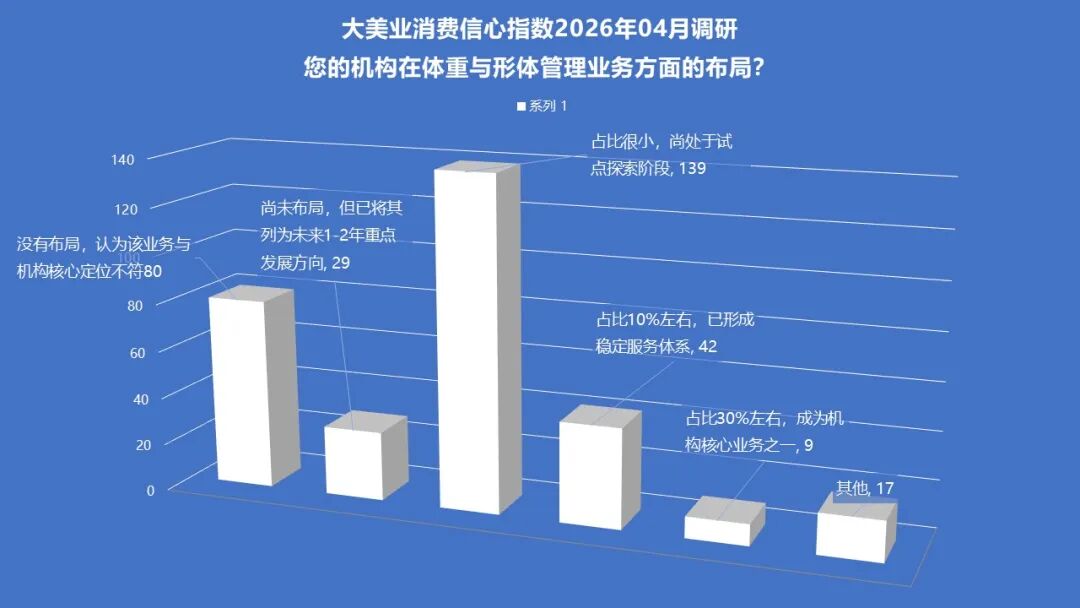
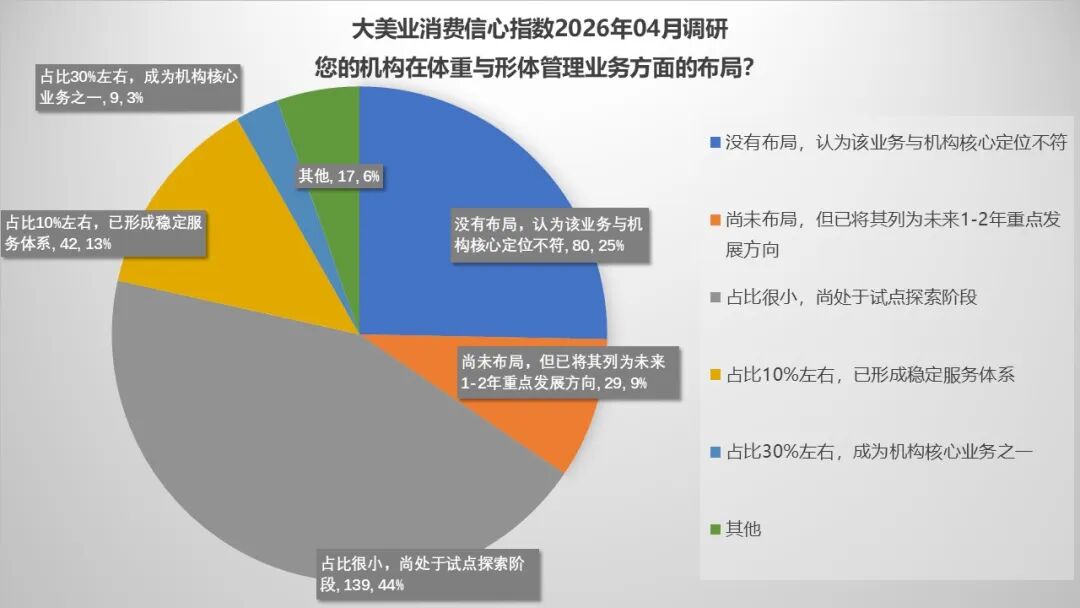
在体重与形体管理业务上如何布局?从调研问题6的结果看,大多数参与调研单位都在关注体重与形体管理业务。样本占比25%的参与调研单位选择“没有布局,认为该业务与机构核心定位不符”。但是,大多数参与调研机构,在体重与形体管理业务方面都处于试点探索阶段!样本占比 44% 的参与调研单位选择“占比很小,尚处于试点探索阶段”,排名第一。绝大多数参与调研单位,体重与形体管理业务尚未形成稳定服务体系,更不是核心业务。样本占比仅3%的参与调研单位选择“占比30%左右,成为机构核心业务之一”。样本占比仅13%的参与调研单位选择“占比10%左右,已形成稳定服务体系”。
指数观点:目前行业对体重与形体管理业务的布局仍处于“观望-试点”的谨慎阶段,盈利模式与发展路径尚未明确。综合调研数据来看,25%的未布局、44%的试点探索、13%的稳定体系、3%的核心业务,这一数据分布清晰呈现出“两头少、中间多”的格局——核心布局者少、完全不布局者少,大多数机构处于谨慎试点、逐步探索的状态。这背后的核心原因的是,当前行业尚未明确体重与形体管理业务的盈利空间边界、核心盈利模式,同时面临着服务标准化不足、客户粘性低、差异化竞争力弱等发展瓶颈,导致机构不敢大规模投入,只能以试点形式探索前行。
综上!在中整协大刀阔斧整改、医联体加速扩张的双重变革下,大美业行业正迎来前所未有的产业底座重构期。
中整协的深度整改,彻底扭转了过往行业协会运营失范、商业捆绑过度的乱象,为行业筑牢了规范化发展的根基。与此同时,医联体模式的持续扩张,让公立医院的专业技术、标准化服务体系逐步下沉至基层,不仅加剧了市场竞争,更倒逼民营机构加速提升专业能力与服务水平,推动行业整体服务标准升级。
在产业底座重构的浪潮中,AI 技术与形体管理业务的深度融合,成为行业发展的破局关键。当前,尽管多数机构仍处于形体管理业务的试点探索阶段,尚未形成稳定的服务体系与核心营收占比,但这正是行业抢抓风口、实现差异化竞争的关键契机。随着产业底座的持续重构,合规化红利不断释放,AI 技术的迭代升级,机构唯有顺势而为,将 AI 技术深度融入形体管理业务的全流程,从试点探索逐步走向规模化落地,才能在行业重构的浪潮中站稳脚跟。
完整报告往后翻~
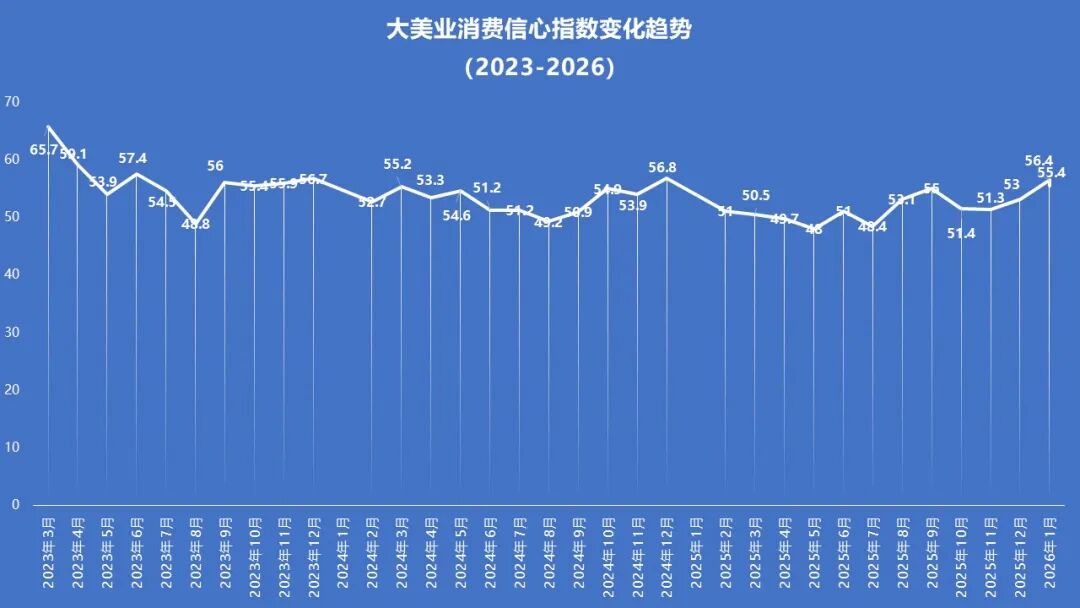
▲大美业消费信心指数变化趋势图
(2023-2026)
本期指数以调查问卷形式,调研 500 家医美诊所/美容机构(包含美发、美容、养生等),获得有效反馈 316 份。最终结论在有效反馈问卷基础上形成,仅供美容服务业者参考!自2019年10月首次推出后,已经发起 70 次调研,获得有效反馈 15552 份!
大美业消费信心指数(原中国美容服务业消费信心指数),由美业视频图文新媒体《美尚优媒》联合 20 家编委机构发起编制!仅供中国美容服务业者参考!以下观点不代表《美尚优媒》观点,仅依据参与调研单位反馈问卷综合编制。
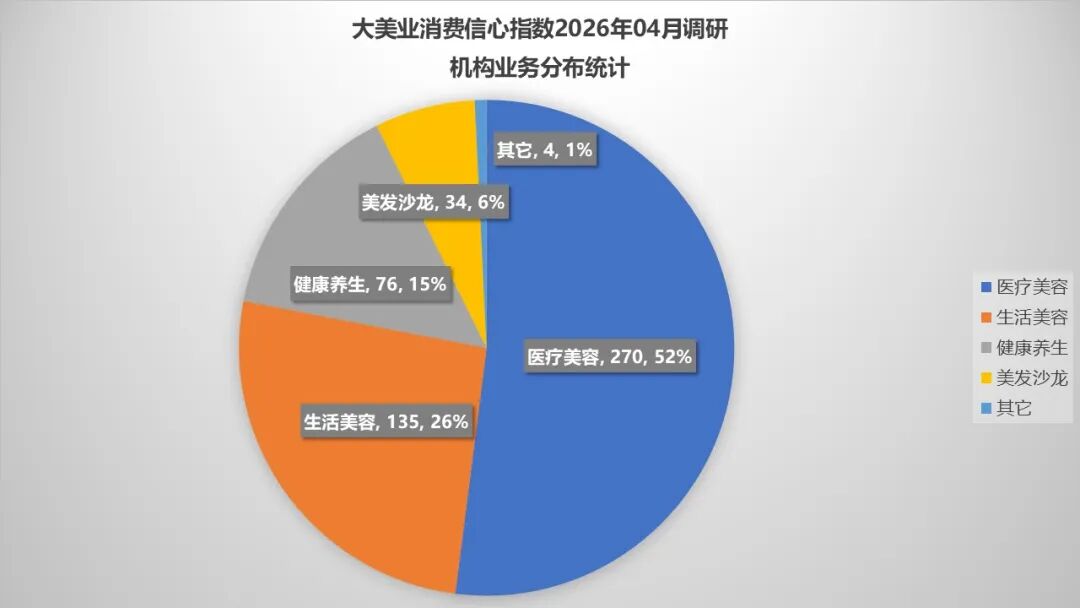
参
加本期调研的 316 家诊所/机构中,包括生美医美美发等多种业态,具体如下:
● 医美机构: 270 家,选项占比 52% ;
● 生美机构: 135 家,选项占比 26% ;
● 健康养生: 76 家,选项占比 15% ;
● 美发沙龙: 34 家,选项占比 6% ;
● 其它: 4 家,选项占比 1% ;
*该选项支持多选
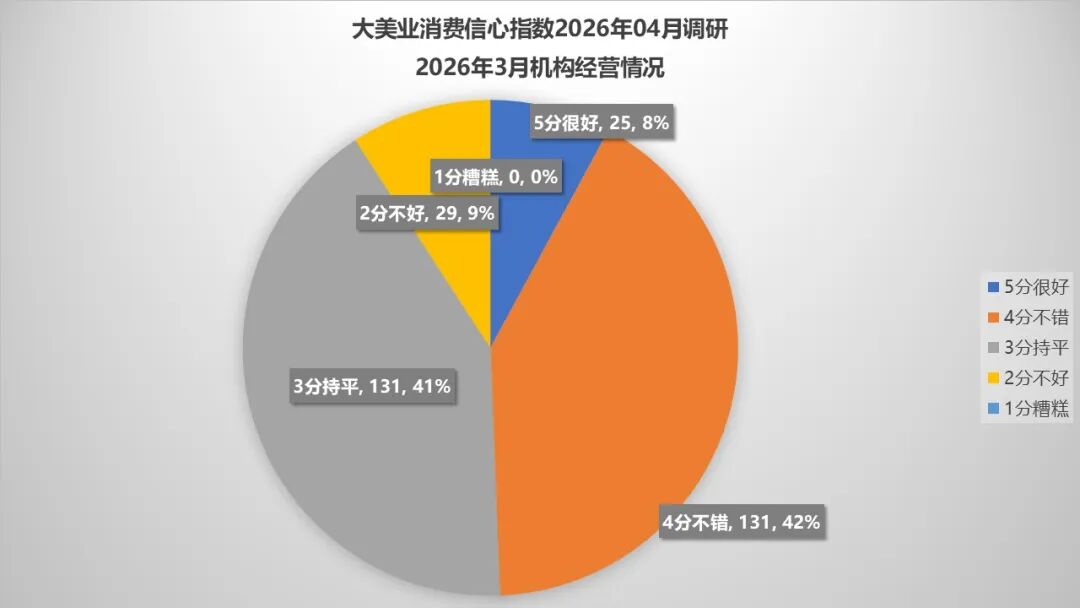
参
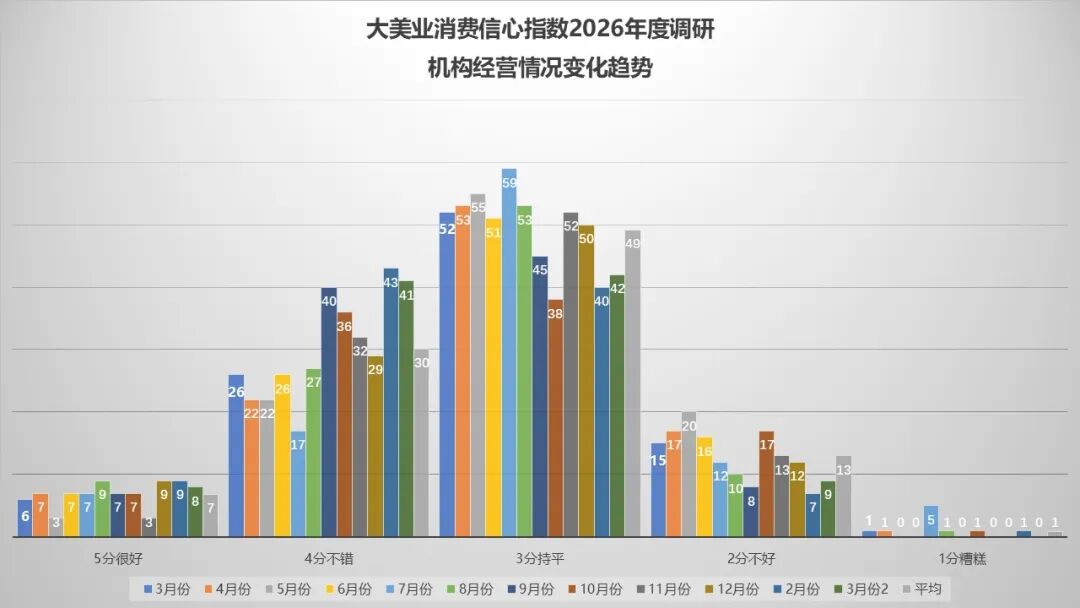
加本期调研的 316 家诊所/机构,采取5分制的评分标准,对3月份的经营状况打分评估,5分表示很好,1分表示糟糕。详细如下:
● 5分很好: 25 家,选项占比 8% ;
● 4分不错: 131 家,选项占比 42% ;
● 3分持平: 131 家,选项占比 41% ;
● 2分不好: 29 家,选项占比 9% ;
● 1分糟糕: 0 家,选项占比 0% ;
*该选项支持单选
▲大美业机构经营状况
过去12个月变化趋势图
从
调研结果看,有 29 家机构给出“2分不好”,有 0 家机构给出“1分糟糕”的评估打分。也就是说,共计 29 家机构,合计样本占比 9% ,给出“负面评价”。相比于上期调研 8% 的样本占比,“负面评价”上升 1 个百分点。
有 25 家机构给出“5分很好”的评估打分,有 131 家机构给出“4分不错”的评估打分,共计 156 家机构,合计样本占比 50% ,给出“正面评价”。相比于上期调研 52% 的占比,“正面评价”下降 2 个百分点。
和上月相比,各评估打分的分值:“3分持平”和“2分不好”环比上升 2 个百分点。“4分不错”环比下降 2 个百分点。其它均没有显著变化(1%幅度内)!
和去年同期相比,各评估打分的分值:“4分不错”同比上升 15 个百分点;“5分很好”同比上升 2 个百分点。“3分持平”同比下降 10 个百分点;“2分不好”同比下降 6 个百分点。其它均没有显著变化(3%幅度内)!
和过去12个月的平均水平相比,各评估打分的分值:“4分不错”高 11 个百分点。“3分持平”低 7 个百分点;“2分不好”低 4 个百分点。其它均没有显著变化(3%幅度内)!
综
合表明:2026年3月消费信心指数 55.4 分!高于过去12个月指数平均水平 52.1 分;相比于去年同期 50.5 分,同比上升 9.7% ,说明:3月机构经营状况好于去年同期;相比于上月的 56.4 分,环比下降 1.77% ,说明:3月机构经营状况相比于上月回落。
参
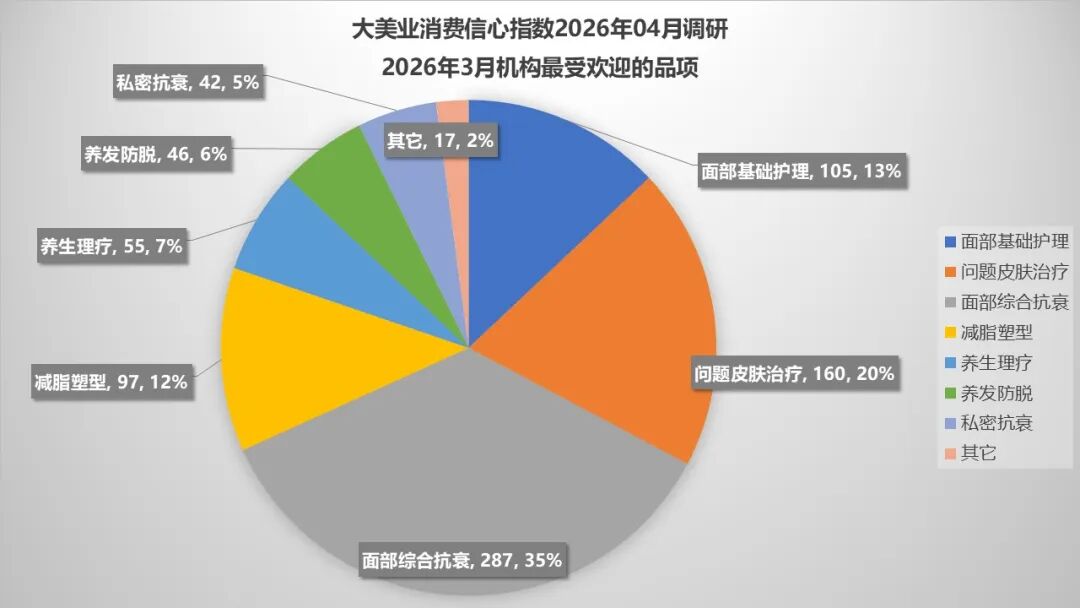
加本期调研的 316 家诊所/机构,针对3月热门品项的统计,具体如下:
● 面部基础护理: 105 项,选项占比 13% ;
● 问题皮肤治疗: 160 项,选项占比 20% ;
● 面部综合抗衰: 287 项,选项占比 35% ;
● 减脂塑形: 97 项,选项占比 12% ;
● 养生理疗: 55 项,选项占比 7% ;
● 养发防脱: 46 项,选项占比 6% ;
● 私密抗衰: 42 项,选项占比 5% ;
● 其他: 17 项,选项占比 2% ;
*该选项支持多选
▲大美业最受欢迎品项
过去12个月变化趋势图
从
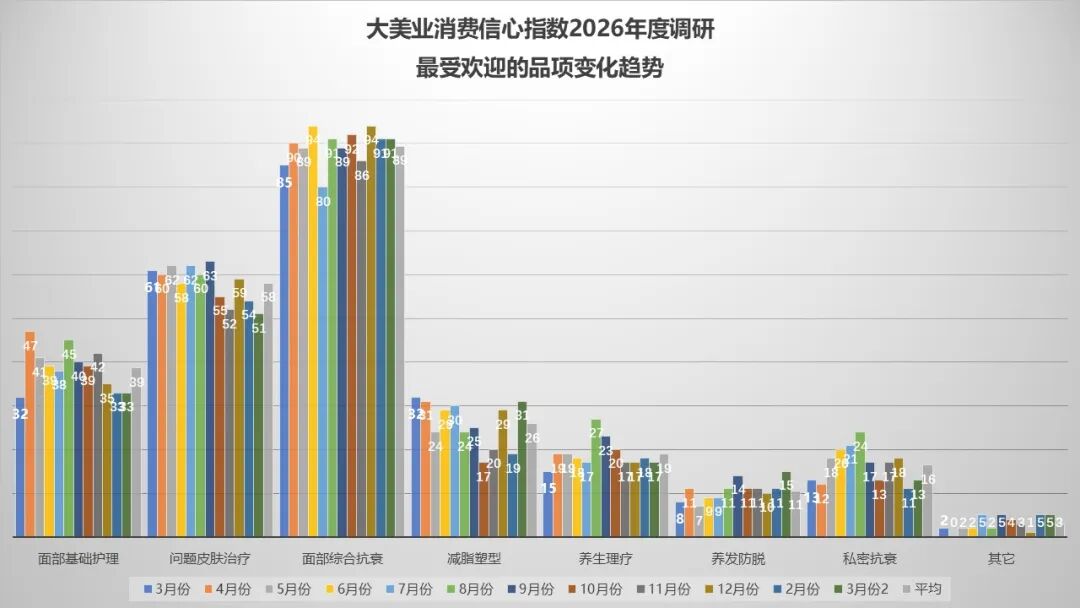
调研结果看,3月的热门品项中,“面部综合抗衰”继续成为最受欢迎的选项!样本占比高达 91% 的参与调研单位,勾选“面部综合抗衰”,显著高于其它选项;样本占比 51% 的参与调研单位,勾选“问题皮肤治疗”,排名第二;样本占比 33% 的参与调研单位,勾选“面部基础护理”,排名第三。
和上月相比,各品项的受欢迎程度:“减脂塑形”环比上升 12 个百分点;“养发防脱”环比上升 4 个百分点。“问题皮肤治疗”环比下降 3 个百分点。其它均没有显著变化(3%幅度内)!
和去年同期相比,各品项的受欢迎程度:“养发防脱”同比上升 7 个百分点;“面部综合抗衰”同比上升 6 个百分点。“问题皮肤治疗”同比下降 10 个百分点。其它均没有显著变化(3%幅度内)!
和过去12个月的平均水平相比,各品项的受欢迎程度:“减脂塑形”高 5 个百分点;“养发防脱”高 4 个百分点。“问题皮肤治疗”低 7 个百分点;“面部基础护理”低 6 个百分点;“私密抗衰”低 3 个百分点。其它均没有显著变化(3%幅度内)!
综
合表明:3月消费需求相比上月全面上升,减脂塑形需求因季节原因上升显著!除“问题皮肤治疗”小幅下滑外,其它各品项的受欢迎程度,均不低于上月水平。其中“减脂塑形”环比上升12个百分点。但是,3月消费需求相比于去年同期有升有降!“面部综合抗衰”同比上升 6 个百分点;“问题皮肤治疗”同比下降 10 个百分点。
参
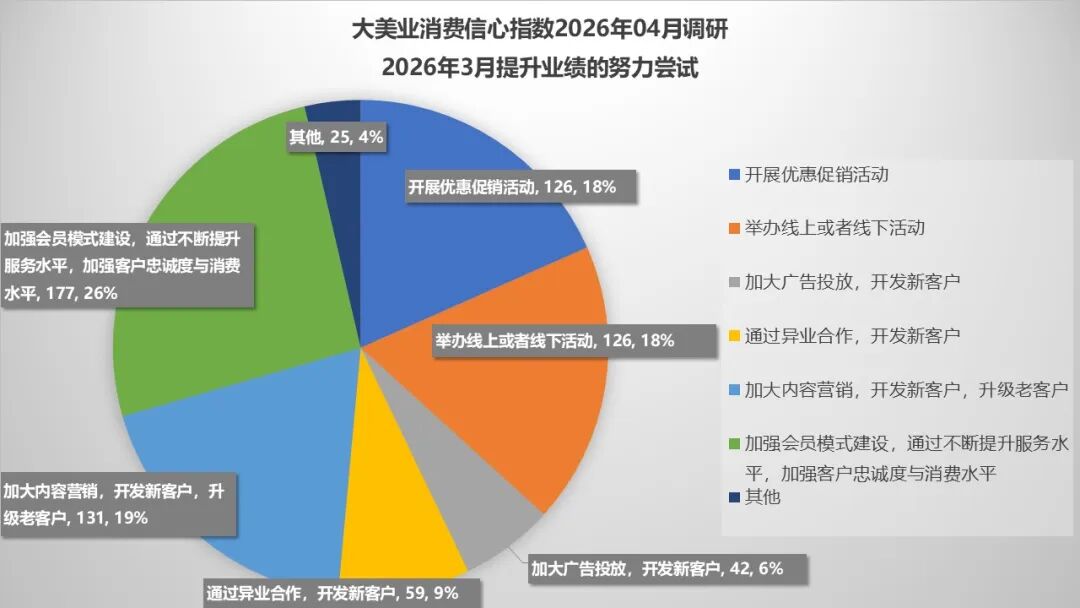
加本期调研的 316 家诊所/机构,针对3月份提振业绩方法的统计,具体如下:
● 开展优惠促销活动: 126 项,选项占比 18% ;
● 举办线上或者线下活动(线上直播/线下沙龙等): 126 项,选项占比 18% ;
● 加大广告投放,开发新客户(美团/大众点评/社区广告等): 42 项,选项占比 6% ;
● 通过异业合作,开发新客户(包括参与商圈活动等): 59 项,选项占比 9% ;
● 加大内容营销,开发新客户,升级老客户(微信号/小红书/微博/抖音等): 131 项,选项占比 19% ;
● 加强会员模式建设,通过不断提升服务水平,加强客户忠诚度与消费水平: 177 项,选项占比 26% ;
● 其它: 25 项,选项占比 4% ;
*该选项支持多选
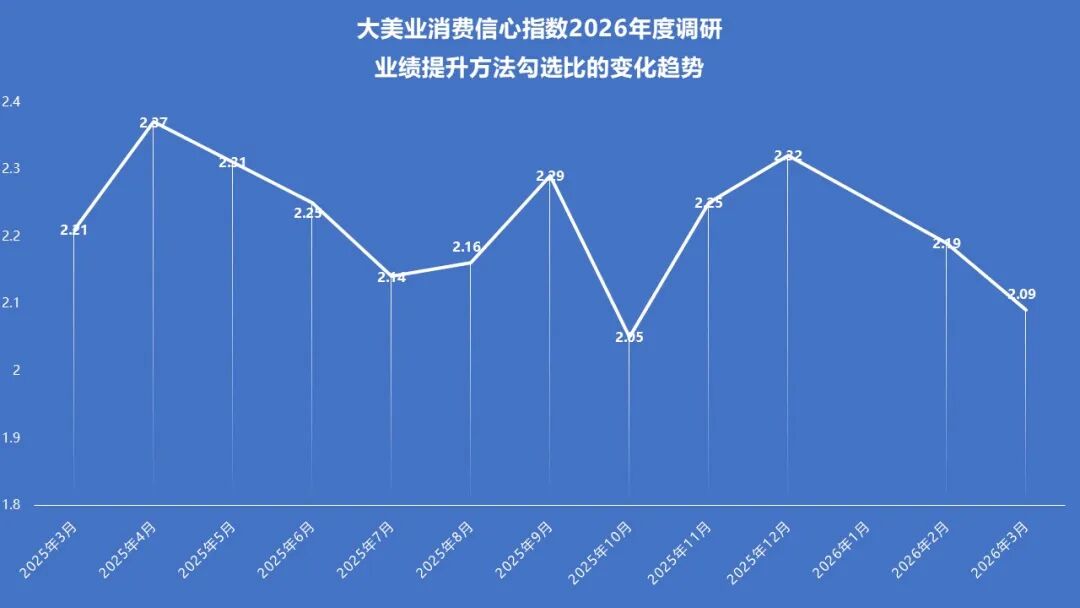
▲大美业提升业绩方法
过去12个月变化趋势图
从
调研结果看,3月的提升业绩方法中,“加强会员模式建设”成为最受欢迎的选项!样本占比 56% 的参与调研单位,勾选“加强会员模式建设”;样本占比 41% 的参与调研单位,勾选“加大内容营销”,排名第二;样本占比 13% 的参与调研单位,勾选“加大广告投放,开发新客户”,占比最低。
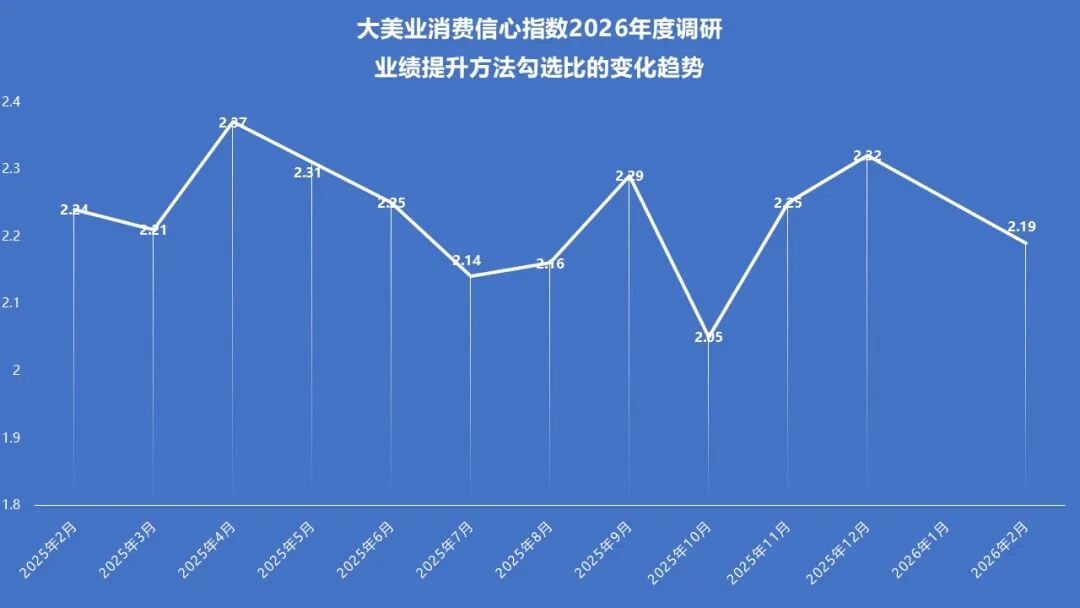
▲大美业提升业绩方法勾选比
过去12个月变化趋势图
另外,本项调研的勾选比为 2.09 ,低于上月的 2.19 。说明:3月机构运营活跃度继续回落!
和上月相比,各业绩提升方法的受欢迎程度:“举办线上线下活动”环比上升 17 个百分点。“开展优惠促销活动”环比下降 13 个百分点。其它均没有显著变化(3%幅度内)!
和去年同期相比,各业绩提升方法的受欢迎程度:“开展优惠促销活动”和“通过异业合作,开发新客户”同比下降 5 个百分点。“加大内容营销”同比下降 4 个百分点。其它均没有显著变化(3%幅度内)!
和过去12个月的平均水平相比,各业绩提升方法的受欢迎程度:“举办线上线下活动”高 4 个百分点;“开展优惠促销活动”低 7 个百分点;“加强会员模式建设”和“加大广告投放,开发新客户”低 4 个百分点。其它均没有显著变化(3%幅度内)!
综
合表明:3月机构运营特点是折扣促销力度下降,线上线下活动增加!“举办线上线下活动”环比上升 17 个百分点,“开展优惠促销活动”环比下降 13 个百分点,其它各项变化不大。
参
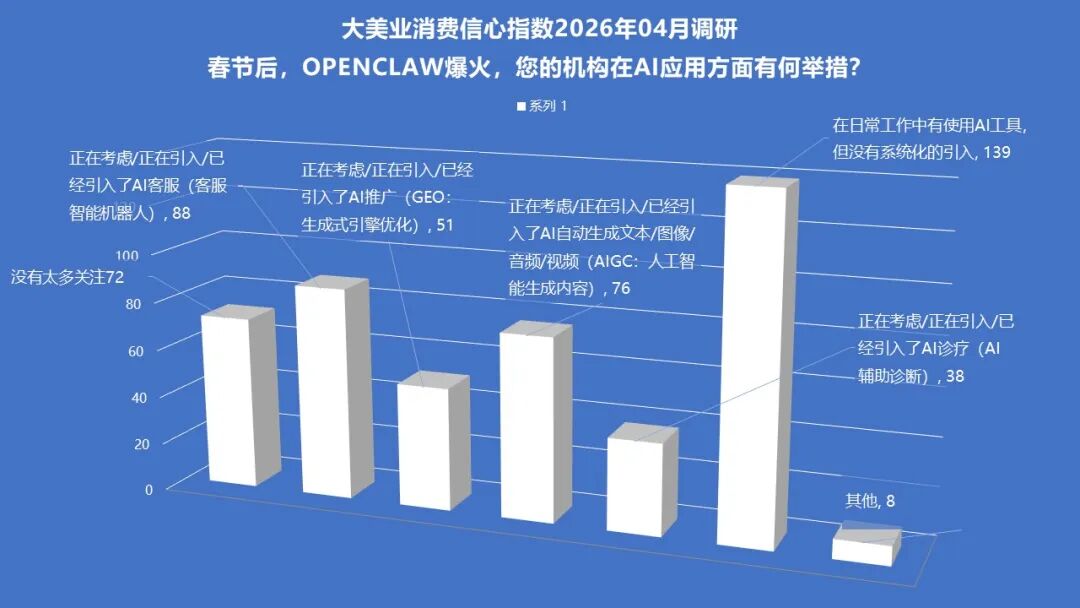
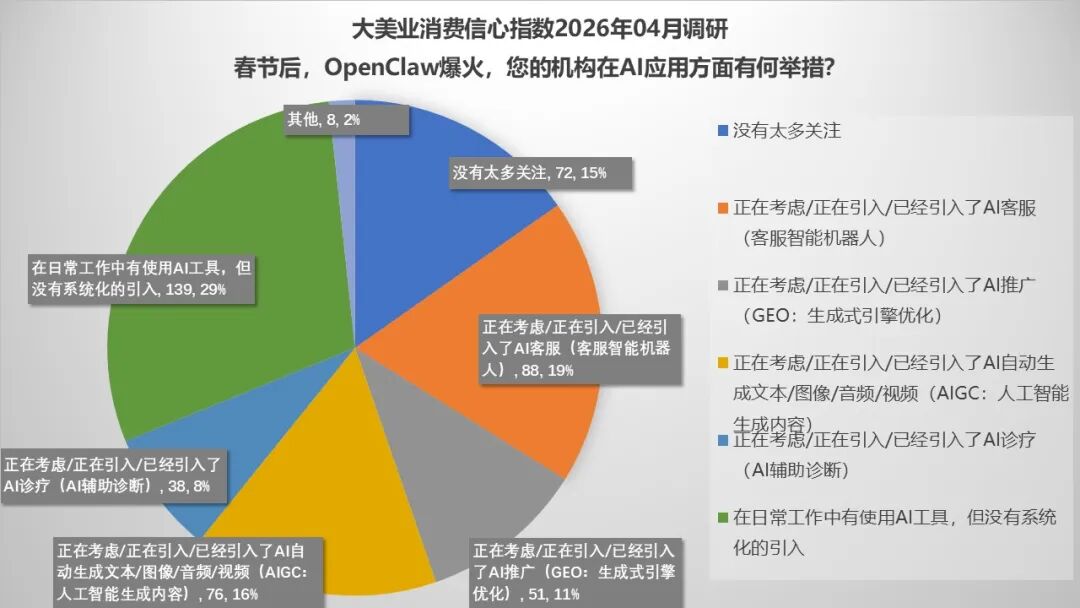
加本期调研的 316 家诊所/机构,面对春节后OpenClaw爆火掀起的一股新的AI热潮,在机构AI应用方面有何举措?调研如下:
● 没有太多关注: 72 家,样本占比 22.78% ;
● 正在考虑/正在引入/已经引入了AI客服(客服智能机器人): 88 家,样本占比 27.85% ;
● 正在考虑/正在引入/已经引入了AI推广(GEO:生成式引擎优化): 51 家,样本占比 16.14% ;
● 正在考虑/正在引入/已经引入了AI自动生成文本/图像/音频/视频(AIGC:人工智能生成内容): 76 家,样本占比 24.05% ;
● 正在考虑/正在引入/已经引入了AI诊疗(AI辅助诊断): 38 家,样本占比 12.03% ;
● 在日常工作中有使用AI工具,但没有系统化的引入: 139 家,样本占比 43.99% ;
● 其他: 8 家,样本占比 2.53% ;
*该选项支持多选
从
调研结果看,样本占比仅 23% 的参与调研单位选择“没有太多关注”。反过来说明:大多数参与调研单位都在关注AI。
从
调研结果看,样本占比 44% 的参与调研单位选择“在日常工作中有使用AI工具,但没有系统化的引入”,排名第一;样本占比 28% 的参与调研单位选择“正在考虑/正在引入/已经引入了AI客服(客服智能机器人)”,排名第二;样本占比 24% 的参与调研单位选择“正在考虑/正在引入/已经引入了AI自动生成文本/图像/音频/视频(AIGC:AI生成内容)”,排名第三;样本占比 16% 的参与调研单位选择“正在考虑/正在引入/已经引入了AI推广(GEO:生成式引擎优化)”,排名第四;样本占比 12% 的参与调研单位选择“正在考虑/正在引入/已经引入了AI诊疗(AI辅助诊断)”,排名第五。说明:参与调研单位,在应用AI方面依次为:日常使用、AI客服、AI生成内容、AI推广、AI诊疗。
参
加本期调研的 316 家诊所/机构,在体重与形体管理业务上如何布局?调研如下:
● 没有布局,认为该业务与机构核心定位不符: 80 家,样本占比 25.32% ;
● 尚未布局,但已将其列为未来1-2年重点发展方向: 29 家,样本占比 9.18% ;
● 占比很小,尚处于试点探索阶段:139 家,样本占比 43.99% ;
● 占比10%左右,已形成稳定服务体系: 42 家,样本占比 13.29% ;
● 占比30%左右,成为机构核心业务之一: 9 家,样本占比 2.85% ;
● 其他: 17 家,样本占比 5.38% ;
*该选项支持单选
从
调研结果看,样本占比 25% 的参与调研单位选择“没有布局,认为该业务与机构核心定位不符”。反过来说明:大多数参与调研单位都在关注体重与形体管理业务。
从
调研结果看,样本占比仅 3% 的参与调研单位选择“占比30%左右,成为机构核心业务之一”。样本占比仅 13% 的参与调研单位选择“占比10%左右,已形成稳定服务体系”。反过来说明:绝大多数参与调研单位,体重与形体管理业务尚未形成稳定服务体系,更不是核心业务。样本占比 44% 的参与调研单位选择“占比很小,尚处于试点探索阶段”,排名第一。说明:大多数参与调研机构,在体重与形体管理业务方面都处于试点探索阶段!
参
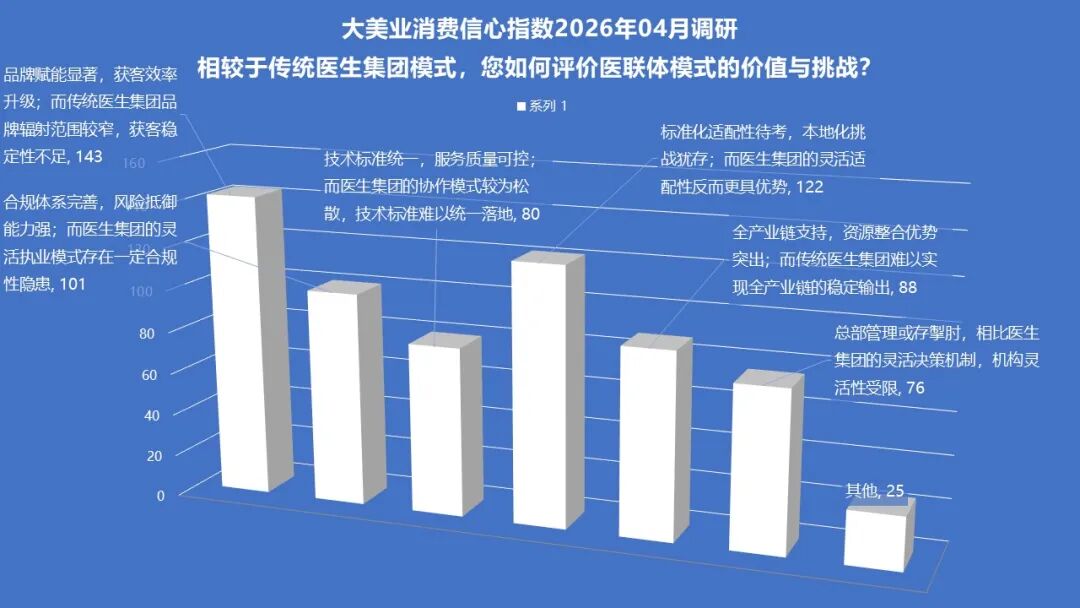
加本期调研的 316 家诊所/机构,相较于传统医生集团模式,如何评价医联体这一模式的价值与挑战?调研如下:
● 品牌赋能显著,获客效率升级:依托上海九院的权威品牌影响力,合作机构可快速建立消费者信任壁垒,大幅降低获客成本与信任培育周期;而传统医生集团多依赖医生个人IP,品牌辐射范围较窄,获客稳定性不足: 143 家,样本占比 45.25% ;
● 合规体系完善,风险抵御能力强:医联体模式依托公立医院的严格质控管理体系与合规资质,可有效规避非法行医、虚假宣传、产品不合规等行业常见风险,更契合当前医美行业强监管趋势;而医生集团的灵活执业模式存在一定合规性隐患: 101 家,样本占比 31.96% ;
● 技术标准统一,服务质量可控:以上海九院的成熟技术体系为核心,可实现从术前诊断、方案设计到术后随访的全流程标准化输出,有效破解医美行业服务质量参差不齐的痛点;相比之下,医生集团的协作模式较为松散,技术标准难以统一落地: 80 家,样本占比 25.32% ;
● 标准化适配性待考,本地化挑战犹存:尽管医联体模式优势明显,但不同地区医美市场的消费需求、审美偏好及支付能力差异较大,统一化的服务标准可能难以完全适配区域特点,落地效果高度依赖本地化调整能力;在这一点上,医生集团的灵活适配性反而更具优势: 122 家,样本占比 38.61% ;
● 全产业链支持,资源整合优势突出:上海九院能为合作机构提供“专家团队驻场+专利技术共享+合规供应链保障”的全链条支持,解决中小机构技术、人才、产品等核心资源匮乏的问题;而传统医生集团多以医生个人资源为核心,难以实现全产业链的稳定输出: 88 家,样本占比 27.85% ;
● 总部管理或存掣肘,机构灵活性受限:医联体的标准化管理体系可能在一定程度上限制合作机构的自主运营空间,比如服务定价、项目创新等方面需遵循统一要求,相比医生集团的灵活决策机制,机构的市场应变能力可能会受到影响: 76 家,样本占比 24.05% ;
● 其他: 25 家,样本占比 7.91% ;
*该选项支持多选
从
调研结果看,样本占比 45% 的参与调研单位选择“品牌赋能显著,获客效率升级”,排名第一。说明:参与调研机构,最看好医联体的品牌赋能。样本占比 39% 的参与调研单位选择“标准化适配性待考,本地化挑战犹存”,排名第二。说明:参与调研机构,最担心医联体扩张过程中的水土不服。
参
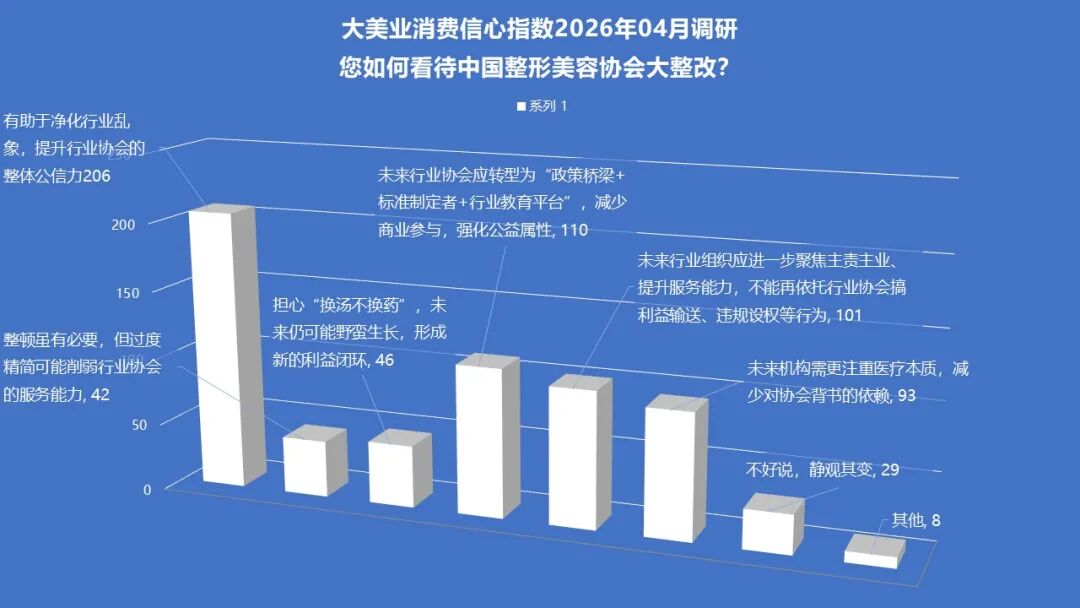
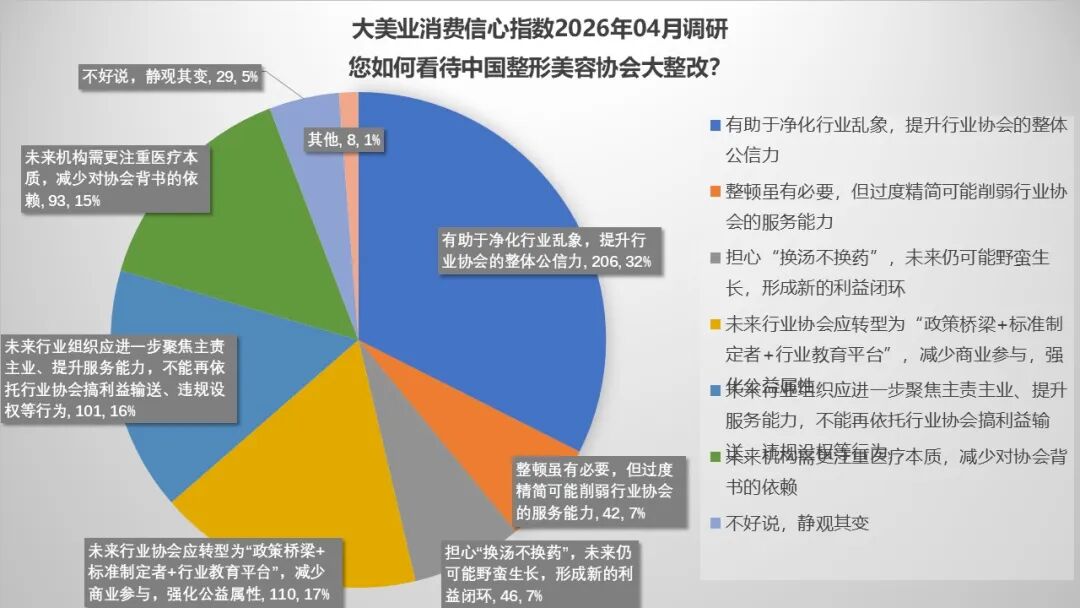
加本期调研的316 家诊所/机构,如何看待中国整形美容协会大整改这一热点事件,以及行业协会的未来?调研如下:
● 有助于净化行业乱象,提升行业协会的整体公信力: 206 家,样本占比 65.19% ;
● 整顿虽有必要,但过度精简可能削弱行业协会的服务能力: 42 家,样本占比 13.29% ;
● 担心“换汤不换药”,未来仍可能野蛮生长,形成新的利益闭环: 46 家,样本占比 14.56% ;
● 未来行业协会应转型为“政策桥梁+标准制定者+行业教育平台”,减少商业参与,强化公益属性: 110 家,样本占比 34.81% ;
● 未来行业组织应进一步聚焦主责主业、提升服务能力,不能再依托行业协会搞利益输送、违规设权等行为: 101 家,样本占比 31.96% ;
● 未来机构需更注重医疗本质,减少对协会背书的依赖: 93 家,样本占比 29.43% ;
● 不好说,静观其变: 29 家,样本占比 9.18% ;
● 其他: 8 家,样本占比 2.53% ;
*该选项支持多选
从
调研结果看,样本占比 65% 的参与调研单位选择“有助于净化行业乱象,提升行业协会的整体公信力”,排名第一;说明:大多数参与调研机构对于中整协大整改持肯定态度!
从
调研结果看,样本占比 35% 的参与调研单位选择“未来行业协会应转型为“政策桥梁+标准制定者+行业教育平台”,减少商业参与,强化公益属性”;排名第二;说明:对于行业协会的未来,参与调研机构希望减少商业参与,强化公益属性!
编辑:云飞扬 | 制作:澹雅
有态度、有温度、有深度
《美尚优媒》,由资深媒体人任红女士发起创办,关注美丽健康产业,致力于打造一份有态度、有温度、有深度的行业新媒体!我们不提供口水化、碎片化的讨巧内容!我们有视频,更逼近真相!我们有评论,更启发思考!商机转瞬即逝,如果您,相信独立思考,才能抓住机会,可以关注我们!
《美尚优媒》以“倡导“中华汉妆”,助力世界级的中国美妆品牌崛起”为使命!聚焦美丽健康产业,涵盖日化、专业、医疗美容三大板块,报道最新美业资讯、分析产业发展趋势、介绍时尚科技潮流、倡导都市美丽新主张!2014年推出“新闻资讯栏目--《热点》系列”;2015年推出“产经评论栏目--《渔樵》系列”;2019年10月,《美尚优媒》发起编制“中国美容服务业消费信心指数”(2023年3月更名为“大美业消费信心指数”),为美业发展提供趋势分析,获得广泛好评!
▲点击,关注我们
设为星标,接收最新资讯
内容未经同意不得私自转载使用
▲合作咨询:smile179065(微信号)
▲合作咨询:smile179065(微信号)
↓↓ 点击"阅读原文" 【进入美尚微网站】